|
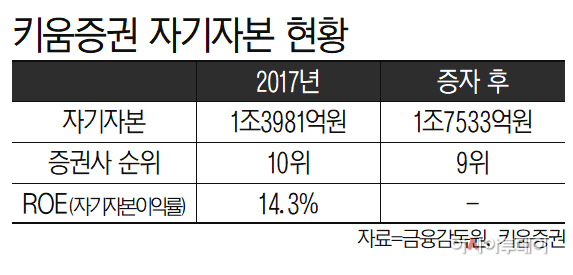
26일 금융투자업계에 따르면 지난해 말 별도기준 키움증권의 자기자본은 1조3981억원으로 전체 증권사 중 10위였다. 하지만 이달 3552억원 규모의 전환상환우선주(RCPS) 발행으로 단숨에 자기자본을 1조7476억원으로 늘리며 대신증권을 제치고 업계 9위로 도약했다.
기존 자기자본 규모가 1조~3조원대인 중대형 증권사는 하나금융투자·대신증권·키움증권·신영증권 순이었다. 하지만 키움증권의 증자로 이들 증권사들의 자본 격차가 좁아지면서 향후 자기자본 순위 경쟁은 치열해질 것이란 분석이다.
일각에서는 키움증권이 특별한 신사업 추진 계획 없이 덩치만 키우게 되면 수익성이 떨어질 수도 있다고 지적한다. 지난해 키움증권은 자기자본이익률(ROE) 14.3%로 전체 증권사 중 1위에 올랐다. 자기자본 상위 10개 사 중 덩치는 가장 작았지만 증시호황에 주식 브로커리지(위탁매매) 점유율을 바탕으로 지난해 2400여억원의 당기순이익을 기록했다.
따라서 커진 덩치만큼 기존 주 수익원인 브로커리지 부문에서 이익을 내지 못하면 당기순이익을 끌어올릴 수 없다는 주장이다. 최근 증권업계에서 무료수수료 경쟁이 심화되는 등 경쟁이 치열해지고 있는 것도 이를 뒷받침했다.
하지막 정작 금융투자업계에서는 향후 키움증권이 현재 수준의 ROE를 지키는데 문제가 없다는 전망이다. 우선 이번 자본확충은 향우 신사업 투자와 IB부문 강화를 위한 선제적 자금 조달이라는게 키움증권의 설명이다. 실제로 키움증권은 지난해 우리은행 과점지분 획득과 키움PEF·키움인베스트먼트·키움저축은행 등 자회사를 통해 투자처를 확대하는 등 수익 구조를 다변화하고 있다. 기존 리테일에만 치중하던 사업모델에 변화가 나타나고 있는 것이다.
또 현재 증권사는 자기자본의 100%까지만 신용공여가 가능한데 최근 증시활황으로 신용융자가 사상 최고치를 경신하는 등 추가적인 확대가 필요한 상황이었단 점도 이번 증자로 키움증권의 수익이 증가할 것이라는 전망을 뒷받침한다. 현재 기준 약 1조2000억원 수준으로 한도에 근접한 키움증권의 신용공여가 이번 증가로 인해 추가적인 제공이 가능해지기 때문이다.
신용공여가 확대되면 최근 증시 거래대금이 증가하는 상황속에서 현재 15% 수준이던 브로커리지 점유율이 확대되고 3% 이상의 마진 창출이 발생할 것이라는게 금융투자업계의 분석이다.
메리츠종금증권 김고은 연구원은 “최근 코스닥 변동성 확대에도 키움증권의 시장점유율은 과거 최고 수준까지 상승하지 못했다”며 “이번 유상증자로 신용한도에 대한 불확실성이 해소되면서 추가 점유율 확대로 이어질 가능성이 높다”고 설명했다.