기존 신용평가 사각지대서 신규 고객 발굴 기대
평가모형 정교화 숙제…"고객 확보 위한 투자"
평가모형 정교화 숙제…"고객 확보 위한 투자"
|
19일 금융권에 따르면 금융위원회는 지난 17일 은행권과 대안신용평가 관련 간담회를 개최했다. 당초 이날 논의 결과를 발표할 예정이었으나 추가 논의와 검토가 필요하다며 발표 시점을 연기했다.
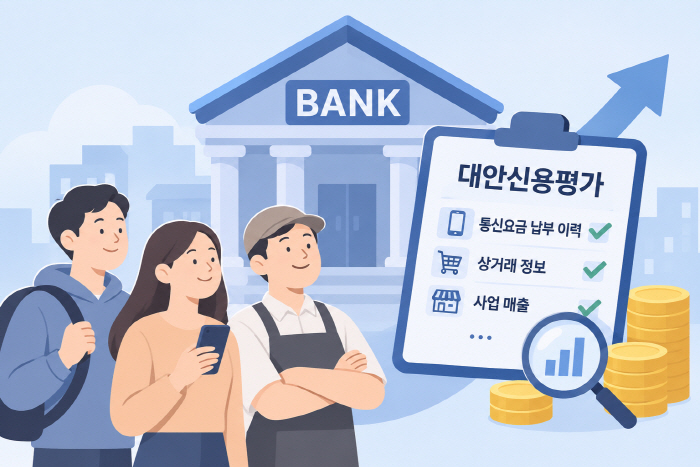
대안신용평가는 기존 정보 외에 통신요금 납부 이력과 쇼핑 등의 상거래 정보, 사업 매출 등 다양한 비금융정보를 활용해 차주의 신용도를 평가하는 방식이다. 금융거래 이력이 부족한 사회초년생 등의 씬파일러와 개인사업자 등 기존 신용평가체계에서 불리한 평가를 받았던 고객도 새로운 정보를 바탕으로 상환능력을 평가받을 수 있다.
금융위원회는 올해 초 신용평가체계 개편 태스크포스(TF)를 구성하고 일반 개인신용평가체계 개편과 소상공인 특화 신용평가(SCB), 대안신용평가 활성화 등을 추진해 왔다. 특히 지난 8월 말부터는 SCB를 은행권에서 시범운영하고 있다. 기존 재무정보 외에 매출과 업종, 상권 등 다양한 정보를 활용해 소상공인의 사업 성장성을 평가하고, 이를 대출심사에 반영하는 방식이다.
새로운 신용평가 모델은 은행권의 고객 확보 방식에도 영향을 미칠 수 있다. 기존 신용평가에서는 금융거래 이력이 부족하거나 재무정보가 충분하지 않아 대출 취급이 어려웠던 차주도 새로운 평가체계를 통해 대출 대상에 포함될 가능성이 있기 때문이다. 금융취약계층의 대출 접근성을 높이려는 정책이 은행에는 기존에 확보하지 못했던 고객층을 발굴할 기회가 되는 셈이다.
다만 대안신용평가 확대가 곧바로 대출 공급 증가로 이어지는 것은 아니다. 금융거래 이력이 부족하거나 안정적인 현금흐름을 확인하기 어려운 차주는 기존 평가체계에서 상환능력을 검증할 자료가 제한적이다. 비금융정보를 추가로 활용하더라도 해당 정보가 실제 연체나 부도 가능성을 얼마나 정확하게 설명하는지 검증되지 않았다면 은행으로서는 대출 취급과 한도를 보수적으로 운영할 수밖에 없다.
결국 대안신용평가가 은행권의 신규 고객 확보 수단으로 자리 잡기 위해서는 평가모형의 고도화가 필수적이다. 기존에 대출 취급이 어려웠던 고객 가운데 상대적으로 상환 가능성이 높은 차주를 구분할 여지가 커지며, 신용위험을 관리하면서도 신규 고객에게 대출을 공급할 수 있는 범위를 점진적으로 넓힐 수 있다. 평가모형의 정확도가 충분히 확보되지 않으면 고객 발굴 가능성이 커지더라도 실제 여신 확대에는 제약이 따를 수밖에 없다.
금융권 관계자는 "일정 수준의 현금 흐름이 확보돼야 대출에 따른 위험을 줄일 수 있는 만큼, 비금융 정보를 중심으로 신용도를 평가하더라도 손실을 감당할 수 있는 범위에서 여신을 취급할 수밖에 없다"며 "대안신용평가모형을 고도화하는 것은 신규 고객을 발굴하는 과정에서 신용위험을 줄이기 위한 것으로, 은행 입장에서는 미래 고객 확보를 위한 투자이기도 하다"라고 말했다.