삼성·DB·현대, 컨센서스 하회 전망
車보험 수익성 회복에도 평가손실 부담
車보험 수익성 회복에도 평가손실 부담
|
13일 금융정보업체 에프앤가이드에 따르면 삼성화재의 올해 3분기 지배주주 순이익 컨센서스는 6006억원으로 전년 동기 대비 11.5% 증가할 것으로 예상됐다. 같은 기간 DB손해보험과 현대해상의 별도 기준 순이익은 4009억원, 2381억원으로 각각 36.8%, 30% 늘어났을 것으로 전망됐다.
하지만 증권가에서는 손보사들의 3분기 실적이 시장 기대치를 크게 하회할 것으로 내다보고 있다. 한화투자증권은 삼성화재와 DB손보, 현대해상이 어닝 쇼크를 기록할 것으로 예상했다. 한화투자증권이 예상한 3분기 순이익은 삼성화재 4837억원, DB손보 3819억원, 현대해상 1956억원 등이다. NH투자증권 역시 삼성화재 4858억원, DB손보 3859억원, 현대해상 1771억원 등의 순이익 전망을 내놨다.
3분기 손보업계 실적이 컨센서스를 하회할 것으로 예상되는 배경으로는 투자손익 악화가 꼽힌다. 하반기 들어 주식시장의 조정이 이어지고 있는데다 금리 상승에 따른 유가증권, 대체투자자산 평가손실이 반영될 것으로 예상되기 때문이다.
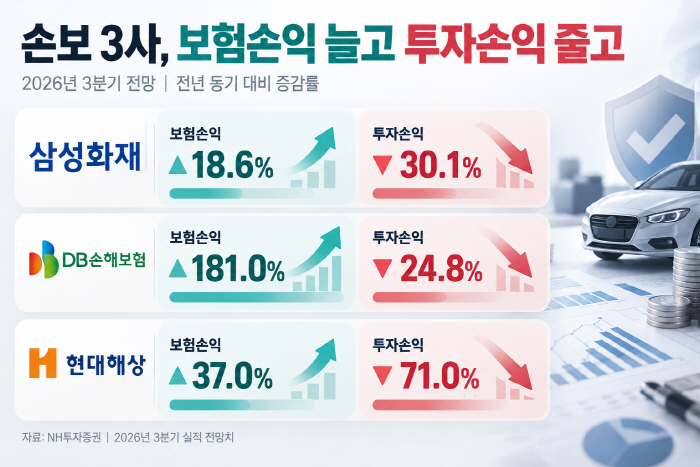
실제 NH투자증권은 삼성화재의 3분기 투자손익이 전년 동기 대비 30.1% 감소한 2320억원에 그칠 것으로 내다봤다. DB손보는 24.8% 줄어든 2265억원, 현대해상은 71% 감소한 260억원의 투자손익이 예상됐다. 정준섭 NH투자증권 연구원은 "자본시장 둔화와 금리 상승에 따른 유가증권, 대체투자 자산의 평가손실이 발생한 영향"이라고 설명했다.
반면 보험손익 개선세는 이어질 것으로 예상됐다. 자동차보험의 수익성이 개선되고 있어서다. 과잉진료 축소 노력과 양호한 기상 여건 등에 힘입어 자동차보험 적자 폭이 축소되거나 흑자 전환까지도 기대된다. 지난 7월부터 관리급여 제도 시행으로 실손보험 손해율 개선 효과도 나타났을 것이란 분석이다.
NH투자증권은 삼성화재의 보험손익이 18.6% 늘어난 4390억원을 기록할 것으로 전망했다. DB손보는 181% 늘어난 2837억원, 현대해상은 37% 증가한 2212억원이 예상됐다.
본업 수익성 개선 흐름이 나타나고 있는 만큼 향후 투자자산 평가손익의 변동성과 보험손익 개선세의 지속 여부가 손보사 실적의 주요 변수로 작용할 것으로 관측된다.
김도하 한화투자증권 연구원은 "3분기 실적은 모두 부진하지만 이는 주로 평가손실 때문으로, 2027년 이익 추정이 하향 조정된 종목은 없다"며 "모럴해저드 억제 정책들로 손보사의 보험손익이 개선 국면을 맞는다는 전망은 변함이 없다"고 말했다.