울산GPS 흑자·지분 매각으로 재무여력 확대
북미 가스전 투자 검토…2031년 신사업 이익 본격화
북미 가스전 투자 검토…2031년 신사업 이익 본격화
|
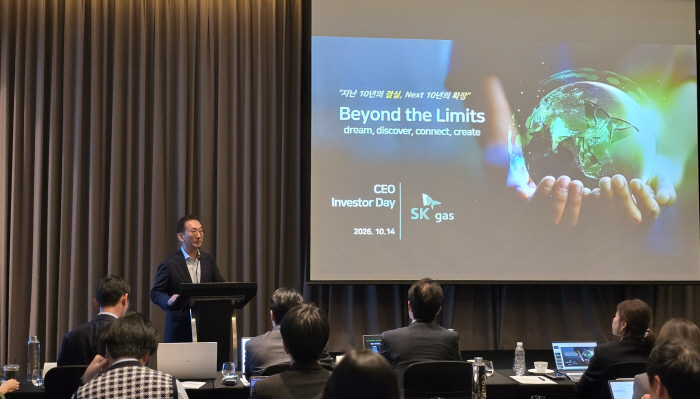
SK가스는 14일 서울 여의도 콘래드호텔에서 'CEO 인베스터 데이'를 열고 중장기 성장전략인 'SWAN 3.0'과 자본배분 계획을 발표했다. SK가스의 연평균 세전이익은 2015~2019년 약 1000억원에서 2020~2025년 3000억원대로 3배 이상 증가했다. SK가스는 시장 상황에 따라 연료 조달과 공급 방식을 조정해 추가 수익을 확보하는 '옵셔널리티' 전략을 성장의 주요 요인으로 꼽았다.
대표적인 성과는 울산GPS다. LPG와 LNG를 모두 연료로 사용할 수 있는 울산GPS는 올해 상반기 매출 4373억원, 영업이익 916억원을 기록했다. 지난 6월에는 지분 49%를 스틱한투인프라에 매각해 1조2242억원을 확보했다. 발전사업의 경영권을 유지하면서 일부 지분을 현금화해 향후 성장투자와 재무구조 관리에 활용할 여력을 넓혔다.
석유화학 사업에서도 구조 재편을 추진 중이다. SK가스는 최근 프로판을 원료로 프로필렌을 생산하는 SK어드밴스드의 흡수합병을 결정했다. SK어드밴스드는 지난해 1400억원의 영업손실을 기록했지만 올해 상반기에는 404억원의 영업이익을 내며 흑자 전환했다. SK가스는 합병을 통해 원료 조달부터 생산·판매까지 운영을 일원화하고 비용을 절감할 계획이다.
SK가스는 이를 바탕으로 고객과 공급·판매망, 제품을 확장하는 세 가지 성장전략을 제시했다. 우선 울산의 LNG·LPG 터미널과 겸용 발전소를 활용해 AI 확산으로 증가하는 전력 등 유틸리티 수요에 대응할 계획이다. 북미 가스전 등을 대상으로 개발·생산 분야 투자 기회를 검토하고 기존 트레이딩 역량과 겸용 발전 모델을 활용해 해외 수요처 확대도 추진한다. 제품군도 넓힌다. 에탄을 새롭게 도입해 메탄(C1)부터 부탄(C4)까지 제품 포트폴리오를 완성하고 시장 상황에 따라 유리한 제품을 공급하는 전략을 강화할 방침이다. SK가스는 2027~2030년을 성장투자 집행기로 설정했으며 신사업 이익은 2031년부터 본격화될 것으로 전망했다.
성장투자와 주주환원도 병행한다. SK가스는 전날 2028년까지 총 900억원 규모의 자사주를 매입·소각하는 계획을 발표했다. 신규 성장사업에 투자하면서도 마땅한 투자처가 없으면 주주환원을 확대한다는 방침이다.
윤병석 SK가스 사장은 "지난 10년은 SK가스가 시장의 변화를 기회로 바꿀 수 있는 회사임을 증명한 시간이었다"며 "한 단계 높아진 이익체력을 바탕으로 또 한 번의 도약을 준비하고, 주주와 함께 성장해 나가겠다"고 말했다.