삼성물산 건설부문 매출·영업익 동반 성장
현대건설·대우건설, 원가율 개선 수혜 기대
GS건설 주택사업 부진에 영업익 20% 감소
현대건설·대우건설, 원가율 개선 수혜 기대
GS건설 주택사업 부진에 영업익 20% 감소
|
15일 증권업계에 따르면 삼성물산 건설부문의 올 3분기 매출은 지난해 같은 기간보다 34.2% 증가한 4조1470억원으로 추정됐다. 영업이익도 92.9% 늘어난 2140억원에 이를 것으로 전망됐다. 다른 주요 건설사들이 주택사업 매출 감소로 외형 축소를 겪을 것으로 예상되는 것과 달리 매출과 영업이익이 모두 증가할 것으로 관측된다.
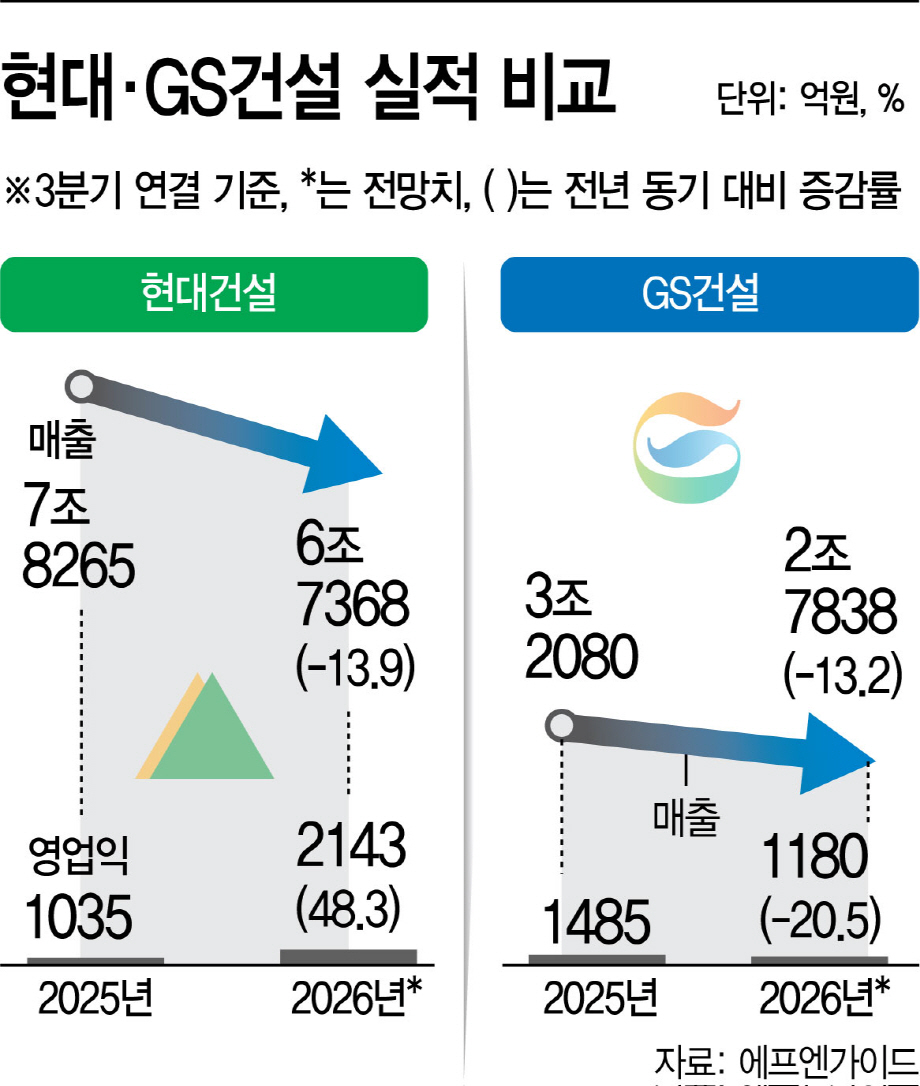
현대건설은 매출 감소에도 수익성이 크게 개선될 전망이다. 금융정보업체 에프앤가이드에 따르면 현대건설의 3분기 연결 매출은 지난해 같은 기간보다 13.9% 감소한 6조7368억원으로 추정됐다. 반면 영업이익은 107% 증가한 2143억원에 이를 것으로 예상됐다. 외형은 줄어들지만 영업이익은 두 배 이상 늘어날 것이란 전망이다.
GS건설은 매출과 영업이익이 모두 감소할 것으로 관측된다. 유진투자증권은 GS건설의 3분기 매출을 지난해 같은 기간보다 15.5% 감소한 2조7123억원으로 추정했다. 영업이익도 20% 줄어든 1187억원에 그칠 것으로 예상했다. 건축·주택사업 매출 감소가 전체 실적에 부담을 줄 것이란 분석이다.
특히 GS건설의 3분기 건축·주택부문 매출은 지난해 같은 기간보다 18.6% 감소한 1조5010억원에 머물 것으로 전망됐다. 다만 인공지능(AI) 데이터센터 사업은 새로운 성장동력으로 기대를 모으고 있다. GS그룹이 강원 동해에서 추진하는 데이터센터 사업이 본격화하면 GS건설의 신규 매출 확보에도 도움이 될 것으로 예상된다.
류태환 유진투자증권 연구원은 150메가와트(㎿) 규모 데이터센터를 6개월 간격으로 착공하고 공사기간 20개월 등을 적용할 경우 내년 동해 AI 데이터센터 관련 매출이 약 1조3000억원, 영업이익은 약 1000억원에 이를 것으로 추정했다. 다만 이는 데이터센터 착공이 예정대로 진행된다는 가정에 따른 전망치다.
GS건설 관계자는 "수익성 및 분양성이 확보된 안정적인 사업에 중점을 두는 한편, 외주 및 개발사업, 자체사업 등 다변화된 사업영역을 추진하고 있다"며 "정비사업은 서울 및 수도권 중심의 우량 정비사업장과 수익성이 우수한 지방 사업장의 선별적 참여를 통해 물량을 확보하고 이미 확보된 사업장은 안정적으로 수익을 확보하는 데 힘을 쏟겠다"고 말했다.
대우건설도 수익성 회복세를 이어갈 것으로 관측된다. 미래에셋증권은 대우건설의 3분기 매출을 지난해 같은 기간보다 0.6% 감소한 1조9800억원으로 예상했다. 영업이익은 227.6% 증가한 1853억원으로 추정했다. 지난해 3분기 영업이익이 566억원이었던 점을 고려하면 세 배 이상 늘어나는 규모다. 주택·건축사업 원가율 개선이 실적 회복을 뒷받침할 것으로 분석된다.
DL이앤씨도 매출 감소가 예상되는 가운데 영업이익 전망은 증권사마다 엇갈리고 있다. 시장 컨센서스는 3분기 영업이익을 약 1272억원으로 예상했지만 일부 증권사는 이를 밑돌 것으로 내다봤다. 미래에셋증권은 3분기 매출을 지난해 같은 기간보다 12.2% 감소한 1조6700억원, 영업이익은 2.2% 줄어든 1141억원으로 추정했다. 하나증권은 영업이익을 1004억원으로 더 낮게 전망했다.
DL이앤씨는 주택사업 원가율 개선으로 수익성 방어가 가능할 것으로 예상되지만 플랜트 부문 매출 감소와 비용 부담이 실적 변수로 꼽힌다. 특히 일부 증권사는 플랜트 사업 수익성이 시장 기대치를 밑돌 가능성을 제기하고 있다.
IPARK현대산업개발 역시 자체사업을 중심으로 수익성이 개선될 전망이다. 3분기 영업이익 시장 전망치는 1479억원으로 지난해 같은 기간보다 102.6% 증가할 것으로 추정됐다. 서울원 등 자체사업 매출 반영과 고원가 사업장 비중 축소가 수익성 개선에 영향을 미칠 것으로 예상된다.
건설사별 실적 전망이 엇갈리는 배경에는 주택경기 침체와 원가율 개선이 자리 잡고 있다. 2023~2024년 원자잿값과 인건비 급등으로 수익성이 악화했던 현장이 차례로 준공되면서 일부 기업은 원가 부담이 완화될 것으로 예상된다. 반면 주택사업 매출 감소와 플랜트 부문 비용 부담이 이어지는 건설사는 실적 회복 속도가 상대적으로 더딜 전망이다.
업계 관계자는 "부동산경기가 악화되고 원자재값이 올라가면서 건설사들이 선별 수주에 집중하면서 매출이 줄었다. 또 과거 원자재값이 많이 상승했을 때 수주한 물량이 차츰 줄어들면서 원가율이 하락되고 수익성이 개선됐다"고 말했다.