3분기 순손실 4056억으로 뒷걸음질
신흥국 선방에도 美등 해외법인 부진
"미실현 평가손실 반영 사업성장 여지
주주환원책 계속… 내년 1.4조 소각"
신흥국 선방에도 美등 해외법인 부진
"미실현 평가손실 반영 사업성장 여지
주주환원책 계속… 내년 1.4조 소각"
|
다만 이번 적자는 미실현 평가손실이 반영된 일시적 현상으로, 향후 스페이스X의 기업가치 회복과 사업 성장에 따라 향후 실적은 반등할 수 있다는 평가다.
미래에셋증권 역시 이번 부진이 회계상 평가손실이라는 점을 강조하며 시장 우려를 진화하는 데 주력했다. 이와 함께 최근 주가 하락세를 방어하기 위한 대규모 자사주 소각과 차기 배당 정책도 내놓았다.
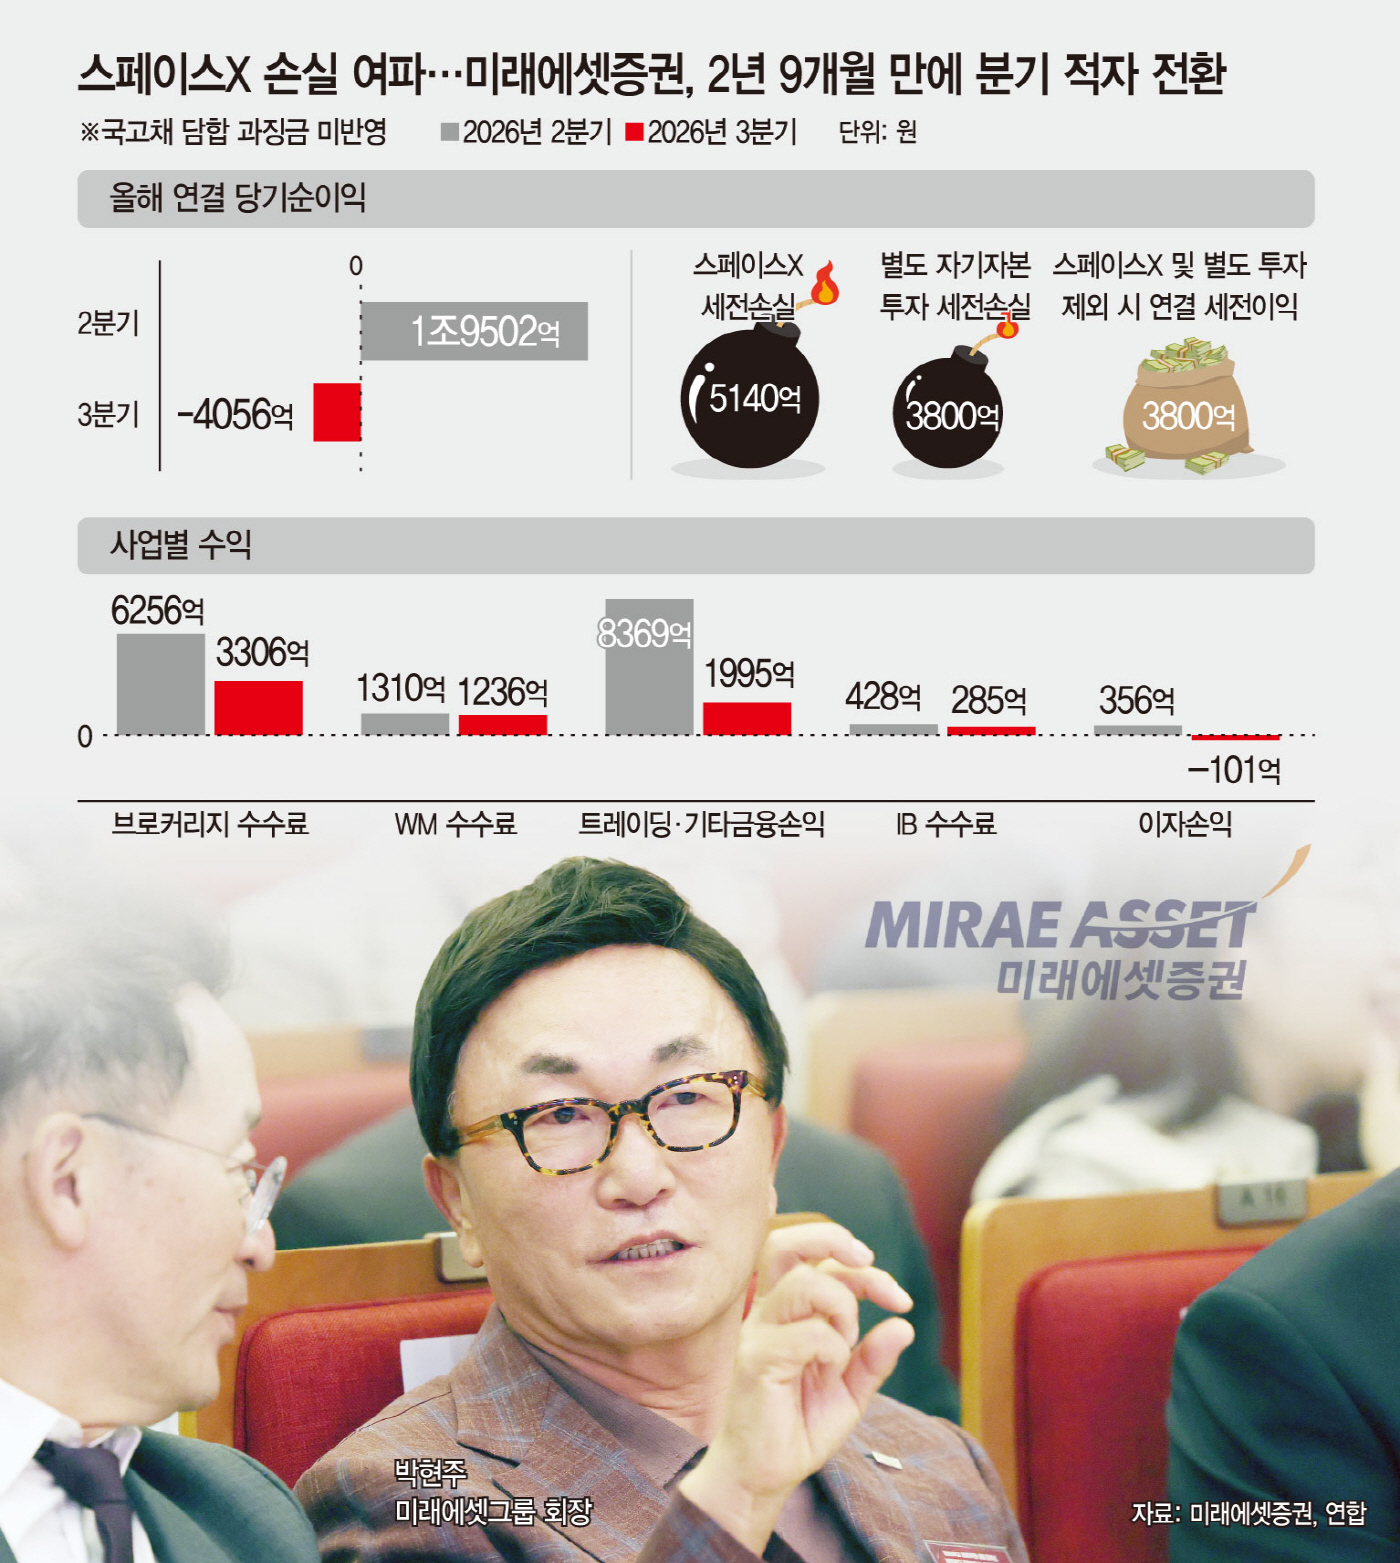
12일 미래에셋증권은 연결 기준 3분기 세전손실은 5206억원, 당기순손실은 4056억원을 기록했다고 밝혔다. 전년 동기뿐 아니라 전 분기(세전이익 2조5287억원·당기순이익 1조9052억원)와 비교해 큰 폭의 적자 전환이다.
실적 악화의 주원인은 자기자본투자(PI) 자산의 대규모 평가손실인데, 스페이스X 관련 세전손실이 5140억원 반영됐다. 이강혁 미래에셋증권 경영혁신부문 대표(CFO)는 이날 실적 콘퍼런스콜에서 "9월 말 종가 150.86달러를 기준으로 평가했다"며 "다만 분기 중 실행한 헤지 거래에서 이익이 발생해 손실을 일부 상쇄했다"고 말했다. 여기에 별도 PI 투자 포지션에서도 약 3800억원의 세전손실이 발생했다.
해외법인도 전체 세전손실 1393억원을 기록해 적자 전환했다. 미국·홍콩·런던·싱가포르 등 선진 지역에서 스페이스X 평가손실(1572억원)과 대체투자 자산 손실로 1829억원의 세전손실을 낸 영향이다. 반면 인도·인도네시아·베트남 등 신흥국 지역에선 세전이익 436억원을 거뒀다.
국내 사업 부문 역시 전 분기 사상 최고 거래대금에 따른 기저효과와 증시 조정 여파로 뒷걸음질쳤다. 브로커리지 수수료 수익은 직전 분기(6256억원)보다 49% 줄어든 3306억원을 기록했다. 다만 전년 동기(2637억원) 대비로는 25% 늘었으며, 3분기 누적 기준으로는 1조4156억원을 기록해 역대 최고치를 경신했다.
자산관리(WM) 수수료 수익은 1236억원으로 전 분기 대비 6% 감소하는 데 그쳤다. 트레이딩 및 기타금융손익은 전 분기(8369억원) 대비 76% 감소한 1995억원, 기업금융(IB) 수수료 수익은 전 분기보다 33% 줄어든 285억원으로 집계됐다.
미래에셋증권은 내년부터 2029년까지 적용될 새로운 3개년 주주환원정책과 합병 자기주식 처리 계획도 공개했다. 당기순이익의 35% 이상을 배당 및 자사주 취득·소각으로 환원하는 기존 기조를 유지하되, 향후 스페이스X 투자 회수로 실제 이익이 실현될 경우 35% 규모 외에 추가 주주환원을 추진할 방침이다.
보유 중인 합병 자기주식(약 1억834만주) 중 약 60%에 해당하는 보통주 6500만주(전일 종가 기준 약 1조4000억원)는 내년 정기주주총회 직후 소각할 계획이다. 잔여 물량인 4333만8501주(약 40%)는 5개년에 걸쳐 분할 처분한다.
이 대표는 "대우증권 인수로 취득한 자사주를 전량 소각하면 4600억원 규모의 자기자본이 감소할 것으로 예상된다"며 "미래에셋증권처럼 해외 진출을 강력히 추진하는 회사로서는, 자본 규모가 생명이기 때문에 자본 감소는 주주들에게도 좋은 것은 아니라고 생각한다"고 설명했다. 이어 "이에 단순히 전량 소각하는 것보다는 소각에 따른 재무적 영향을 최소화하면서 주주 가치를 극대화할 수 있는 방안을 함께 고려했다"고 덧붙였다.
전날 발표된 공정거래위원회의 국고채 입찰 담합 관련 과징금(2148억원)은 아직 실적에 반영되지 않았다. 이 대표는 "공정위 과징금과 관련해 회계 처리 및 재무제표 반영 시기를 검토 중"이라며 "향후 검토 결과가 확정되면 관련 공시를 통해 정정할 예정"이라고 밝혔다.