유가 변동성·수요 부진 탓 석화 주춤
3분기 영업이익 비중 80%가 '신재생'
케미칼 92억원 영업손실로 적자 전환
솔라허브 가동 본격화… 실적 기대 ↑
3분기 영업이익 비중 80%가 '신재생'
케미칼 92억원 영업손실로 적자 전환
솔라허브 가동 본격화… 실적 기대 ↑
|
22일 에프앤가이드에 따르면 한화솔루션의 올해 3분기 연결 영업이익 전망치는 2083억원이다. 지난해 같은 기간 적자에서 흑자 전환이 예상된다. 4분기에는 2823억원, 내년 1분기에는 3137억원으로 이익 규모도 점차 커지는 흐름이다.
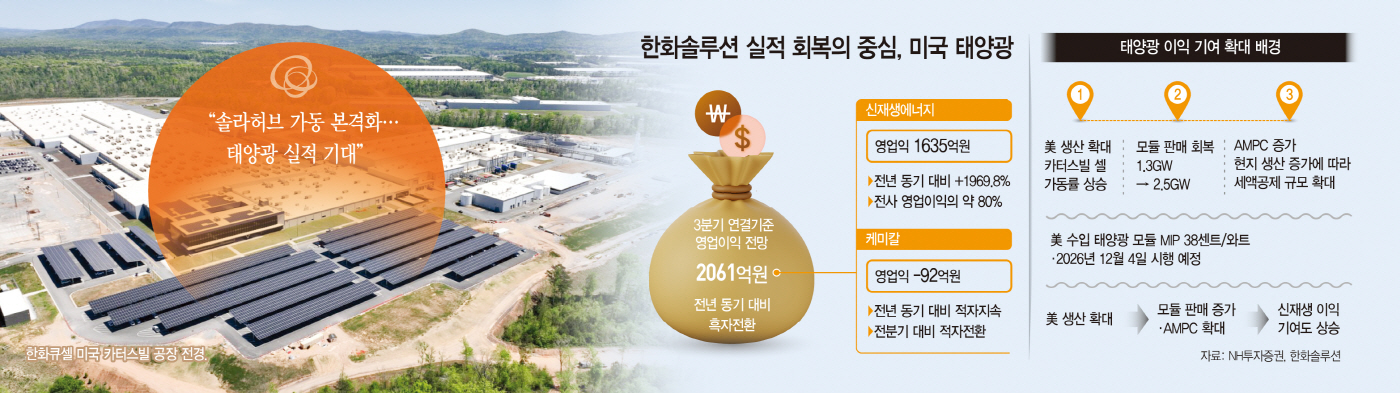
전사 실적 회복을 이끄는 쪽은 신재생에너지다. NH투자증권은 3분기 한화솔루션 영업이익을 2061억원으로 봤고 신재생에너지 부문은 1635억원으로 예상했다. 전체의 약 80%다. 반면 케미칼은 92억원의 영업손실을 내며 전분기 흑자에서 다시 적자로 돌아설 것으로 봤다.
실적 차이는 태양광 판매 회복과 미국 생산 확대에서 비롯된다. 신재생 부문은 2분기에 반영됐던 약 900억원의 관세 환급 효과가 사라지지만 영업이익은 2분기와 비슷한 수준으로 제시됐다. 모듈 판매량은 2분기 1.3GW에서 3분기 약 2.5GW로 늘고, 미국 현지 생산 증가에 따른 AMPC 증가도 예상된다.
생산 측면에서는 카터스빌 공장의 가동률 상승이 이어진다. 셀 설비는 올해 6월 가동을 시작한 뒤 생산량을 끌어올리는 단계다. 풀가동 시점은 3분기 말에서 4분기 초로 예상된다. 정상 가동에 들어가면 미국에서 잉곳·웨이퍼부터 셀, 모듈까지 이어지는 생산체제가 갖춰진다. 현지 생산량이 늘면 AMPC 수혜 규모도 함께 커진다.
생산 확대를 뒷받침할 수요 기반도 견조하다. 미국의 신규 전력 수요가 늘어나는 가운데 단기간에 공급을 확대할 발전원은 제한적이다. 건설 기간이 상대적으로 짧은 태양광이 늘어난 전력 수요에 대응하기 유리한 이유다. 특히 유틸리티 시장에서는 신규 전력 수요가 태양광 설치를 뒷받침하고 있다.
미국의 수입 규제 강화도 현지 생산에 힘을 싣는다. 미국은 오는 12월 4일부터 수입 태양광 모듈에 와트당 38센트의 최저수입가격(MIP)을 적용할 예정이다. 저가 수입 모듈의 가격 하한이 높아지면 미국에서 직접 생산하는 한화솔루션도 가격 경쟁 부담을 덜게 된다.
석유화학의 분위기는 다르다. 최근 유가가 올랐지만 제품 구매자들은 재고 확보보다 관망을 택한다. 높은 가격에 제품을 샀다가 유가가 다시 떨어질 수 있다는 부담 때문이다. 수요가 약한 상황에서는 원료가격 상승분을 제품가격에 충분히 반영하기도 어려워 주요 제품의 스프레드도 약세다.
업황 회복이 더딘 가운데 한화솔루션은 여수 석유화학 사업재편도 추진한다. DL케미칼·롯데케미칼·여천NCC와 각사가 보유한 설비를 묶어 경쟁력을 높이는 작업이다. 다만 통합법인 출범 시기와 출자 자산의 가치, 재무적 효과 등 세부 사항은 아직 정해지지 않았다.
석유화학의 단기간 실적 개선이 쉽지 않은 점도 당분간 태양광의 이익 기여도가 중요해지는 배경이다.
한화솔루션 역시 미국 태양광 사업에 기대감을 나타냈다. 한화솔루션 관계자는 "솔라허브의 상업생산이 본격화하면서 태양광 부문 실적에 대한 기대감도 커지고 있다"고 말했다.