적자 누적·투자 부담 겹쳐
1조원대 수주에 거는 기대
고정비↓·영업익 흑자 전망
1조원대 수주에 거는 기대
고정비↓·영업익 흑자 전망
|
29일 금융감독원에 따르면 두산퓨얼셀의 올해 상반기 말 연결기준 부채비율은 약 346%로 지난해 말 226%보다 약 120%포인트 상승했다. 실적 부진이 장기화하며 영업손실이 누적된 데다, 운영자금 부담까지 겹친 영향으로 풀이된다.
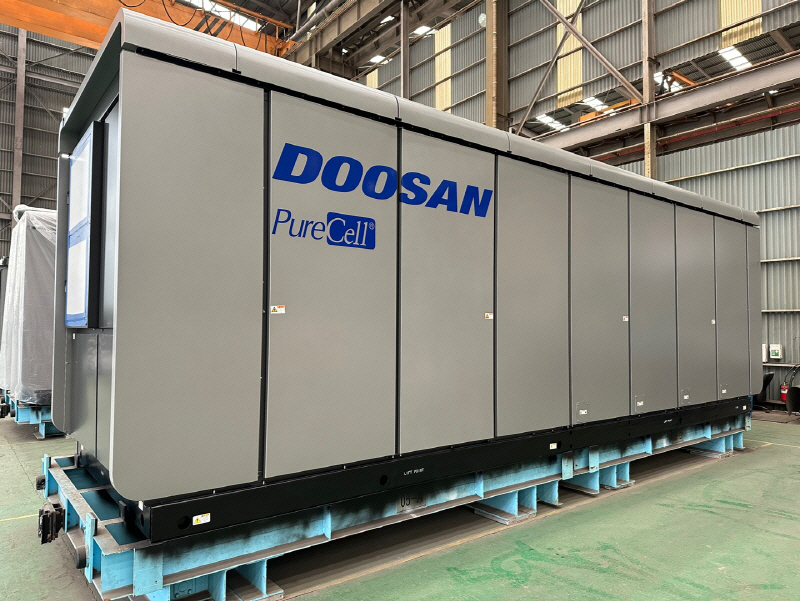
두산퓨얼셀은 올해 상반기 연결 기준 676억6700만원의 영업손실을 기록했다. 이 기간 주요 매출 일부가 하반기로 미뤄진 가운데, 앞선 연료전지 장기유지보수 계약에 따른 관리 비용과 공장의 가동률 저하 비용 등이 손익을 끌어내렸다는 분석이다. 회사 주력 제품인 연료전지는 수소를 활용해 전기를 생산하는 친환경 발전설비다.
투자 지출도 이어졌다. 앞서 차세대 연료전지로 꼽히는 SOFC(고체산화물 연료전지) 생산설비 구축 등 신사업 투자를 진행해 왔다. 올해도 연구개발과 IT시스템 구축 등에 약 188억원 규모의 투자를 계획하고 있어, 당분간 자금 지출이 지속될 전망이다.
재무구조 회복의 관건은 최근 확보한 대규모 수주의 실적 반영이다. 두산퓨얼셀은 올해 들어 국내외에서 약 1조1100억원의 수주를 확보했다. 이달 미국 하이엑시엄과 두 차례에 걸쳐 AI 데이터센터용 제품 공급계약을 맺으면서 8236억원의 물량을 따냈다. 지난달에는 독일 리베리온과 1087억원 규모의 연료전지 부품(스택) 공급계약도 체결했다.
올해 확보한 수주는 다음해부터 매출과 이익으로 본격 전환될 것으로 보인다. 하이엑시엄과 체결한 5014억원 규모 계약은 올해 하반기부터 2028년 상반기까지 순차 납품되고, 추가 3222억원 계약 물량은 2028년부터 공급된다.
향후 추가 수주를 통해 실적 회복에 속도를 낸다는 방침이다. 특히 미국 AI 데이터센터를 중심으로 전력 수요가 빠르게 늘면서 관련 수주 확대 기대도 커지고 있다. 국제에너지기구(IEA)는 전 세계 데이터센터 전력소비량이 2025년 485TWh에서 2030년 950TWh로 약 두 배 증가할 것으로 전망했다.
정연승 NH투자증권 연구원은 최근 보고서를 통해 "올해 두산퓨얼셀은 앞서 공급한 연료전지의 부품(스택) 교체 비용과 낮은 가동률에 기인한 연간 영업적자, 운전자본 증가로 재무 부담이 존재한다"면서 "다만 2027년부터 생산량이 본격적으로 증가하면서 고정비 부담 완화와 영업이익 흑자전환 가능할 전망"이라고 설명했다.