주담대 4개월 연속 상승…가계대출도 1년 9개월 만에 최고
고정형 주담대 비중 35.3%로 10개월 만에 상승 전환
수신금리 3.21% 제자리…예대금리차 7개월 만에 확대
고정형 주담대 비중 35.3%로 10개월 만에 상승 전환
수신금리 3.21% 제자리…예대금리차 7개월 만에 확대
|
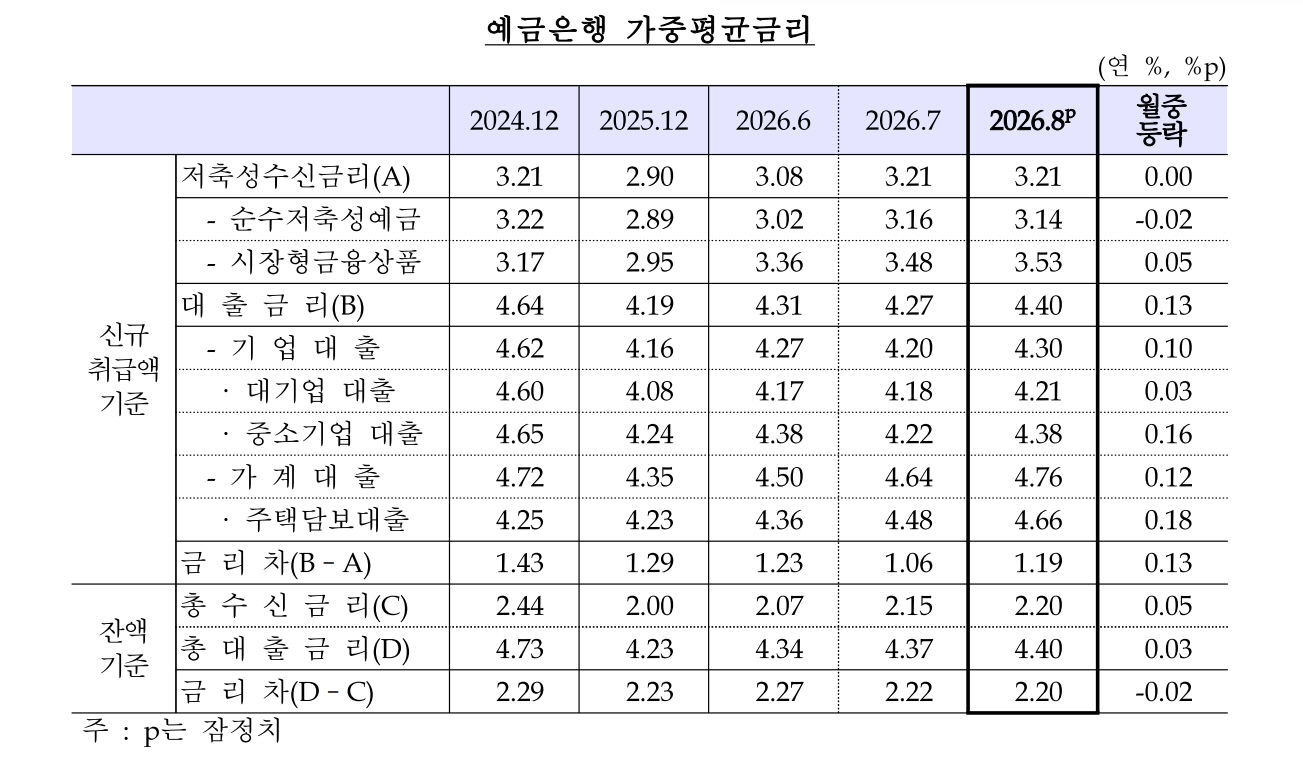
한국은행이 30일 발표한 '2026년 8월 금융기관 가중평균금리'에 따르면 지난달 예금은행의 신규취급액 기준 주담대 금리는 연 4.66%로 전월보다 0.18%포인트 상승했다. 지난 5월부터 4개월 연속 오르면서 2022년 11월 4.74% 이후 3년 9개월 만에 가장 높은 수준을 나타냈다.
주담대 가운데 고정형 금리는 연 4.88%로 전월보다 0.12%포인트 올라 지난해 10월 이후 11개월 연속 상승했다. 변동형 금리는 연 4.53%로 0.18%포인트 올랐다. 이에 고정형과 변동형 간 금리 격차는 전월 0.41%포인트에서 0.35%포인트로 좁혀졌다.
고정형과 변동형 간 금리 격차가 줄어든 가운데 주담대 고정금리 비중도 반등했다. 신규 취급 주담대 가운데 고정금리 비중은 35.3%로 전월보다 3.4%포인트 올라 지난해 11월 이후 10개월 만에 상승 전환했다. 전체 가계대출의 고정금리 비중도 21.0%에서 23.5%로 2.5%포인트 상승해 지난해 8월 이후 13개월 만에 방향을 틀었다. 한은은 변동형 주담대 취급 비중이 감소한 영향이라고 설명했다.
일반신용대출 금리는 연 6.33%로 전월보다 0.36%포인트 뛰었다. 2024년 1월 6.38% 이후 2년 7개월 만에 가장 높은 수준이다. 은행채 단기금리 상승에 중저신용자 대출 비중 증가 등이 영향을 미쳤다. 전세자금대출 금리도 4.19%에서 4.35%로 0.16%포인트 올랐다.
주담대와 신용대출 금리가 함께 오르면서 전체 가계대출 금리는 연 4.76%로 전월보다 0.12%포인트 상승했다. 2024년 11월 4.79% 이후 1년 9개월 만에 가장 높은 수준이다.
기업대출 금리도 연 4.30%로 전월보다 0.10%포인트 올랐다. 대기업 대출금리는 4.18%에서 4.21%로 0.03%포인트 상승했고 중소기업 대출금리는 4.22%에서 4.38%로 0.16%포인트 올랐다. CD 91일물과 은행채 단기물 등 단기시장금리가 상승한 영향 등이 반영됐다.
예금은행의 전체 대출금리는 연 4.40%로 전월보다 0.13%포인트 상승했다. 반면 신규취급액 기준 저축성수신금리는 연 3.21%로 전월과 같은 수준을 유지했다.
정기예금 등을 포함한 순수저축성예금 금리는 3.16%에서 3.14%로 0.02%포인트 낮아져 지난 4월 이후 5개월 만에 하락 전환했다. 일부 은행에 저금리 자금이 예치되면서 정기예금 금리가 낮아진 영향이다. 반면 CD와 금융채 등을 포함한 시장형금융상품 금리는 3.48%에서 3.53%로 0.05%포인트 상승했다.
대출금리는 오른 반면 수신금리가 제자리걸음을 하면서 신규취급액 기준 예대금리차는 1.06%포인트에서 1.19%포인트로 0.13%포인트 확대됐다. 예대금리차가 전월보다 커진 것은 지난 2월 이후 7개월 만이다. 잔액 기준 예대금리차는 2.22%포인트에서 2.20%포인트로 0.02%포인트 축소됐다.
비은행금융기관에서는 저축은행을 제외한 신협·상호금융·새마을금고의 예금금리와 대출금리가 모두 상승했다. 저축은행의 1년 만기 정기예금 금리는 3.88%로 전월보다 0.33%포인트 내렸고 일반대출 금리도 10.23%로 0.28%포인트 하락했다.
김성준 한은 금융통계팀장은 향후 대출금리 흐름과 관련해 "9월 22일까지 시장금리가 0.20%포인트 정도 올랐는데 이 같은 흐름이 지속된다면 대출금리도 상승할 가능성이 높다"면서도 "상승 폭은 은행들의 대출 전략 등에 영향을 받을 수 있다"고 말했다.