하나은행 중기대출 1.95% 증가…우리은행 0.47% 그쳐
생산적금융이 중소기업 자금 지원은 아니라는 지적도
"기술력 갖춘 중소기업에 대한 자금 지원은 중요해"
생산적금융이 중소기업 자금 지원은 아니라는 지적도
"기술력 갖춘 중소기업에 대한 자금 지원은 중요해"
|
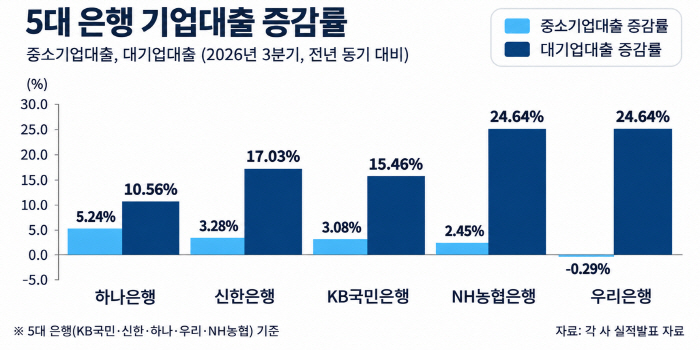
3일 금융권에 따르면 하나은행의 3분기 말 중소기업대출 잔액은 150조889억원으로 전분기 말(147조2143억원) 대비 2조8746억원(1.95%) 증가했다. 5대 은행 가운데 가장 높은 증가율이다. 이어 NH농협은행이 1조4213억원(1.56%) 증가했고, KB국민은행 1조3774억원(0.90%), 신한은행 9860억원(0.67%) 순이었다. 우리은행은 5488억원(0.47%) 늘어나는 데 그쳤다.
지난해와 비교하면 은행별 차이는 더욱 두드러졌다. 하나은행의 3분기 말 중기대출 잔액은 지난해 같은 기간(142조6219억원)보다 7조4670억원(5.24%) 증가했다. 신한은행은 전년 동기 대비 4조7242억원(3.28%), 국민은행은 4조5932억원(3.08%), 농협은행 2조2161억원(2.45%) 늘었다. 반면 우리은행의 중기대출 잔액은 지난해 3분기 말 116조7643억원에서 올해 3분기 말 116조4284억원으로 3359억원(0.29%) 감소했다.
대기업대출에서는 다른 흐름이 나타났다. 농협은행의 3분기 말 대기업대출 잔액은 29조8301억원으로 전분기 말(27조2664억원)보다 2조5637억원(9.40%) 증가했다. 같은 기간 국민은행은 2조7973억원(5.80%) 늘었으며 신한은행 2조4887억원(5.47%), 우리은행 1조6471억원(4.29%), 하나은행 1조1903억원(3.65%) 각각 늘었다.
전년 동기 대비로는 농협은행과 우리은행의 증가세가 두드러졌다. 농협은행의 대기업대출 잔액은 전년 동기(23조9331억원) 대비 5조8970억원(24.64%) 증가해 가장 높은 증가율을 기록했다. 우리은행도 같은 기간 32조2224억원에서 40조609억원으로 7조8385억원(24.33%) 늘어 두 번째로 높은 증가율을 나타냈는데, 증가액은 5대 은행 중 가장 컸다.
금융당국이 생산적 금융 확대를 강조하고 있음에도 은행들이 기업대출을 적극적으로 확대하기는 쉽지 않은 상황이다. 내수 부진과 금리 인상으로 인한 이자비용 증가 등으로 인해 중소기업을 중심으로 부실 위험이 커지고 있기 때문이다. 실제로 5대 은행의 올해 3분기 말 중소기업대출 연체율은 단순 평균 0.60%로 2017년 1분기(0.65%) 이후 가장 높은 수준을 기록했다. 기업금융 확대와 자산건전성 관리를 동시에 고려해야 하는 셈이다.
기업대출 증가율만으로 생산적 금융의 성과를 판단하기는 어렵다는 지적도 나온다. 생산적 금융이 단순히 중소기업에 대한 대출을 확대하는 것이 아니라 부동산 등 비생산적 부문에 집중된 자금을 첨단전략산업과 혁신기업 등으로 유도하는 데 목적이 있다는 설명이다. 다만 생산적 금융의 정책적 취지를 고려하면 자금 조달에 어려움을 겪는 기술력 있는 중소기업에 대한 지원도 중요하다는 목소리가 나온다.
류두진 성균관대 경제학과 교수는 "생산적 금융의 개념이 중소기업에 대한 금융지원을 뜻하는 것은 아니라는 것에는 동의한다"며 "하지만 생산적 금융이라는 정책을 강조하는 것은 특별한 프로그램이 없어도 자금이 잘 흘러가는 대기업이 아니라 기술적 잠재력이 충분한 중소기업을 위한 것"이라고 설명했다.