지속가능성 공시에 대한 인증 준비 및 Pre-Assurance 논의
최운열 "사전인증, 공시 체계 점검 및 미비점 보완에 유용한 수단"
최운열 "사전인증, 공시 체계 점검 및 미비점 보완에 유용한 수단"
|
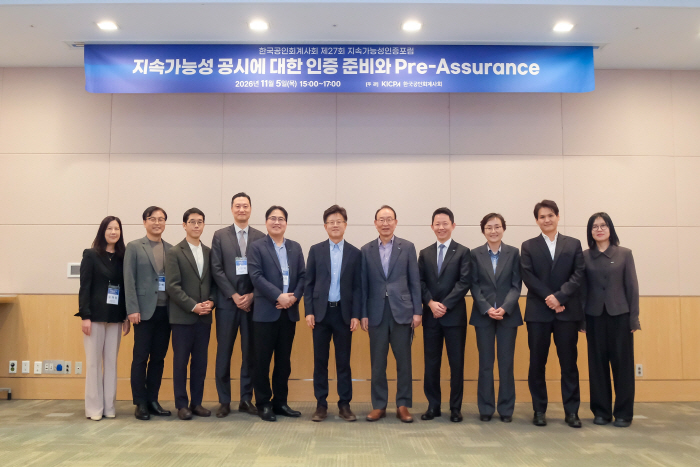
웨비나로 열린 이번 포럼은 '지속가능성 공시에 대한 인증 준비와 Pre-Assurance(사전 인증)'을 주제로 진행됐다.
회계사회는 지난 2022년부터 지속가능성 정보의 투명성을 제고하고 신뢰성을 높이기 위해 지속가능성인증포럼을 개최해 왔다. 그동안 열린 포럼에서는 국내외 지속가능성 공시 및 인증 현황, 제도, 기준, 실무과제 등 다양한 주제를 논의하며, 회계업계가 축적한 지식을 공유하고 발전 방향을 함께 모색해 왔다.
이번 포럼에서는 다가올 지속가능성 공시 및 인증 의무화에 대비해 인증 준비에 필요한 핵심 과제와 실무상 고려사항을 살펴보고, 사전 인증의 효과적인 활용 방안을 논의했다.
최운열 회장은 개회사를 통해 "지속가능성 인증을 통해 공시 정보의 신뢰성을 확보하려면 공시된 결과뿐만 아니라 그 정보가 만들어진 과정과 근거가 되는 데이터까지 살펴보아야 한다"며 "기업은 데이터 수집부터 정보 산출, 근거 문서화까지 전 과정을 아우르는 체계적인 공시 프로세스를 구축해야 한다"고 강조했다.
이어 "이 과정에서 사전 인증은 본격적인 인증에 앞서 현재의 공시 체계를 점검하고 미비점을 보완하는 데 유용한 수단이 될 수 있을 것"이라고 말했다.
포럼 주제 발표를 맡은 한대근 삼정회계법인 파트너는 "지속가능성 인증 의무화에 대비하기 위해서는 보고 범위 설정, 공시정책 및 기준 정의서 제정, 재무영향 분석 방법론 수립, 공시정보 생성·관리체계 마련 등의 영역을 중심으로 준비 수준을 점검할 필요가 있다"며 "사전 인증을 통해 공시정보와 근거자료를 미리 점검함으로써 인증 의무화 이후 발생할 수 있는 문제점을 사전에 파악하고 보완할 수 있다"고 설명했다.
또 "실효성 있는 기업의 인증 준비를 위해서는 인증범위와 수준, 인증기준, 인증기관 요건 등이 조속히 마련되어야 한다"고 설명했다.
이어진 종합토론에서는 백태영 성균관대학교 명예교수가 좌장을 맡고, 기업, 인증기관, 투자자, 평가기관, 기준제정기구 등 다양한 이해관계자가 의견을 제시했다.
김경배 한국표준협회 수석전문위원은 "지속가능성 공시기준의 비례성 메커니즘은 기업이 상황에 맞게 유연하게 공시할 수 있도록 고안된 장치이지만, 공시를 덜 해도 되는 면책 조항으로 오해될 수 있다"며, "제도 도입 초기의 혼란을 줄이기 위해 공시와 인증 수준에 대한 사회적 합의를 형성할 필요가 있다"고 말했다.
이어 "국내 인증기준을 마련할 때 그간 자발적 검증에서 활용되어 온 기준과 실무 관행도 함께 고려할 필요가 있다"고 제언했다.
심정은 HD한국조선해양 상무는 "기후 관련 전망치와 시나리오는 계속 변하는 만큼, 당분간은 기업이 기후 사안을 경영 의사결정에 얼마나 내재화하고 위험평가를 수행하는지가 더 유용한 정보가 될 것"이라며 "인증 의무화에 앞서 추정치 산정 방법론과 거버넌스·통제·위험평가 수준에 대한 사회적 합의가 형성되어야 한다"고 강조했다. 이어 "유럽 CSRD(기업지속가능성보고지침) 적용을 받는 국내 기업이 많은 만큼, 우리나라에서 수행한 인증이 유럽에서도 인정받을 수 있도록 상호인정 방안 등을 논의할 필요가 있다"고 덧붙였다.
오승재 서스틴베스트 대표는 "앞으로는 내부통제와 거버넌스가 지속가능성 정보의 신뢰성을 제고하는 핵심 역할을 하게 될 것"이라며 "기업 내부에서 위험 요소의 공시를 꺼릴 가능성이 있는 만큼, 인증 시 공시 주제 선정의 적정성을 엄격하게 살펴볼 필요가 있다"고 말했다. 또한 "기후 외 주제에 대해서도 공시 제도화 논의를 조속히 추진할 필요가 있다"고 밝혔다.
오창택 한영회계법인 파트너는 "인증에 대비하려면 정책·프로세스·시스템 등 인프라를 회계정보 산출 수준으로 연결 관점에서 고도화해야 한다"며 "이를 위해서는 보고범위 진단, 데이터·프로세스·내부통제 정비, 사전 인증으로 이어지는 단계적 노력이 필요하다"고 말했다.
이어 "사전 인증은 제도 도입 초기 기업 간 공시 품질 편차를 완화하고 재무정보와 지속가능성정보 간 연계성을 높이는 데 기여할 것"이라고 강조했다.
윤재원 한국투자자포럼 교수(홍익대학교)는 "인증 의무화가 로드맵 일정대로 시행되려면 늦어도 2027년 말까지 인증기준이 마련되어야 한다"며 "복수 직군의 인증인을 허용하더라도 회계법인에 준하는 품질관리체계를 갖추도록 해야 한다"고 말했다. 이어 "제도 도입 초기의 시행착오를 줄이고 공시 관행을 조기에 정착시키기 위해서는 감독기관이 선제적으로 공시 가이드라인을 제공하는 것이 바람직하다"고 강조했다.
이웅희 한국회계기준원 상임위원은 "현재 발의된 자본시장법 개정안들은 인증기관 진입요건, 감독체계 등에서 서로 차이가 있는 만큼, 각 법안의 내용을 바탕으로 구체적인 제도 설계를 논의해야 한다"고 말했다. 이어 "현재 수행 중인 파일럿 테스트에서 기업들의 주된 관심사가 향후 인증에 대비한 증빙 및 문서화 수준인 만큼, 인증 실무에 대한 공통의 이해를 쌓고 인증기준과 체계를 조속히 마련할 필요가 있다"고 강조했다.