중도금 20% 자납·이자 후불제…입주전 보유현금 관건
시가 25억원초과 주담대 2억 제한…"현금부자에 유리"
시가 25억원초과 주담대 2억 제한…"현금부자에 유리"
|
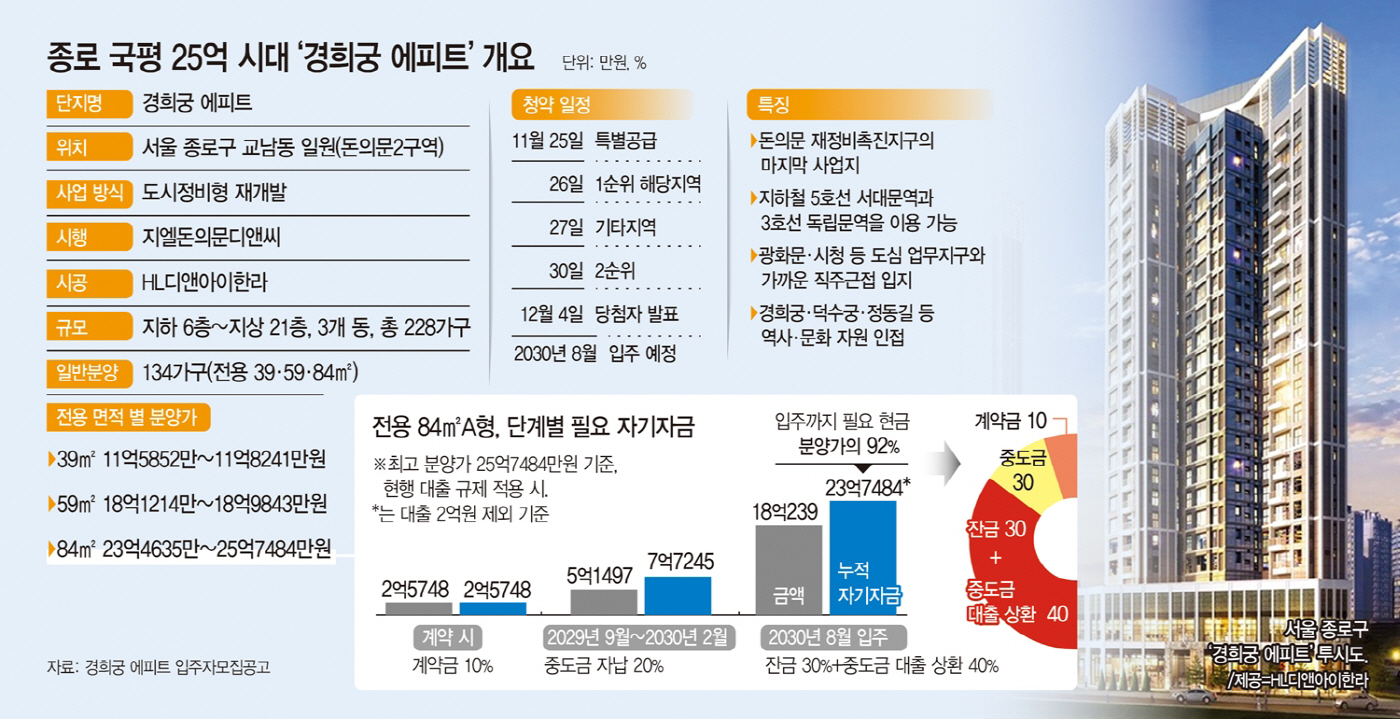
17일 분양업계에 따르면 경희궁 에피트는 오는 25일 특별공급을 시작으로 26일 1순위 해당지역, 27일 기타지역, 30일 2순위 청약을 받는다. 당첨자 발표는 다음 달 4일이다.
단지는 종로구 교남동 돈의문2구역을 재개발해 지하 6층~지상 21층, 3개동, 228가구로 조성된다. 이중 134가구가 일반분양 물량이며 입주는 2030년 8월 예정이다.
돈의문 재정비촉진지구 마지막 사업지로 2017년 입주한 경희궁자이와 같은 지구에 들어선다. 광화문·시청 등 도심 업무지구와 가까운 직주근접 입지에 신축 아파트 공급이 드문 종로구라는 희소성도 갖췄다.
주택형별 최고 분양가는 △39㎡ 11억8241만원 △59㎡ 18억9843만원 △84㎡A 25억7484만원 △84㎡B 25억1744만원이다. 전용 84㎡ 기준 종로구에서도 최고 수준이다. 발코니 확장비 3500만원을 더하면 26억원을 웃돈다.
다만 주변 시세와 비교하면 가격경쟁력이 있다는 평가도 나온다. 경희궁자이 2단지 전용 84㎡는 이달 초 27억5000만원에 거래됐다. 경희궁 에피트 최고분양가보다 약 1억7500만원 높다. 신축인 점까지 고려하면 분양가가 상대적으로 합리적인 셈이다.
|
입주자모집공고에 따르면 계약금은 분양가의 10%다. 전용 84㎡A 최고분양가를 기준으로 약 2억5748만원에 달한다. 계약 때 5000만원을 먼저 내고 15일이내 나머지 2억748만원을 추가로 납부해야 한다.
중도금 부담은 더 크다. 중도금은 분양가의 60%지만 대출 알선은 최대 40%까지만 가능하다. 나머지 20%는 계약자가 직접 마련해야 한다. 서울 전역이 투기과열지구로 지정되면서 주택담보인정비율(LTV) 40% 규제가 적용됐기 때문이다.
전용 84㎡A 최고가 기준으로 중도금은 약 15억4490만원이다. 이중 대출 알선 한도는 10억2994만원으로 나머지 5억1497만원은 계약자 몫이다.
계약금까지 합치면 중도금 대출을 한도까지 받더라도 입주 전까지 약 7억7245만원 자기자금이 필요한 셈이다.
경희궁 에피트 분양 관계자는 "중도금 60% 가운데 40%만 대출이 되는 것은 정부 정책에 따른 것으로 불가피한 부분"이라며 "대출이 되지 않는 20%는 통상 5·6회차에 배치하는데 경희궁 에피트도 그렇게 진행할 예정"이라고 말했다.
|
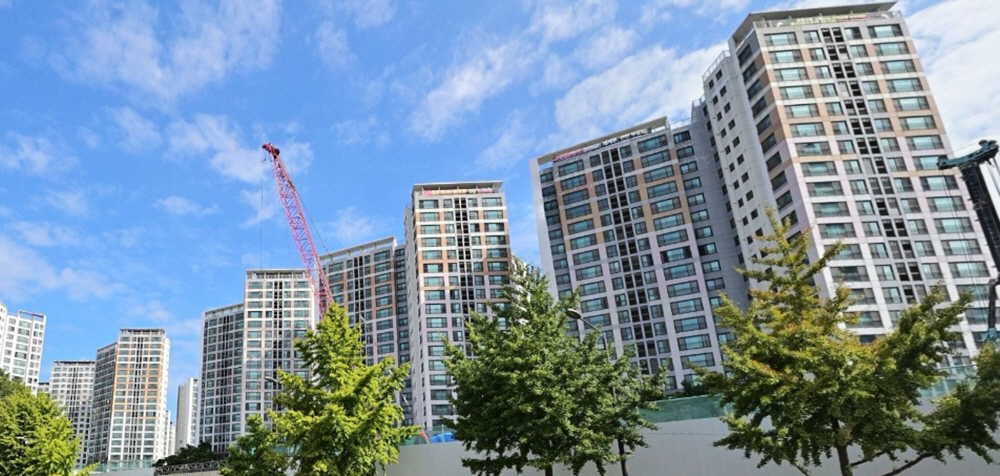
모집공고에도 대출 관련 유의사항이 담겨있다. 공고문을 보면 '대출이 거절되거나 한도가 줄면 부족액은 계약자가 직접 마련해야 하며 이를 사유로 한 계약 해지는 어렵다. 납부가 늦어질 경우 연체료가 부과되고 계약 해제·위약금으로 이어질 수 있다'고 안내돼 있다.
분양 관계자는 "이자 후불제 외에 추가 지원 계획은 아직 없다"며 "토지 매입비와 공사비가 오른 데다 사업 장기화로 금융비용까지 늘어 시행사 부담도 커진 상황"이라고 설명했다.
입주시점에는 자금부담이 한층 커진다. 입주 때 새로 조달하거나 보유자금으로 충당해야 할 금액은 최고분양가 기준 잔금 7억7245만원(30%)에 중도금 대출상환액 10억2994만원(40%)을 합쳐 18억원을 넘는다. 여기에 발코니 확장비와 취득세, 대출이자까지 더하면 실제 부담은 더 커질 전망이다.
결국 청약 당첨보다 계약을 유지할 현금 동원력이 더 중요한 변수가 된 셈이다. 지난해 발표된 10·15부동산대책에 따라 시가 25억원 초과 주택은 주택담보대출 한도가 2억원으로 제한돼 상당한 자산을 보유하지 않았다면 일반 실수요자에게는 '그림의 떡'이 될 수 있다는 얘기다.
종로구 한 공인중개사는 "도심 신축이 귀하고 경희궁자이 시세보다 저렴해 문의는 꾸준하다"면서도 "중도금 자납분과 입주시점 대출한도 때문에 망설이는 수요자가 많아 결국 현금여력이 있는 수요가 중심이 될 것"이라고 말했다.