2013년 3월 이전 가입한 1·2세대 실손 계약자 대상
3년간 보험료 50% 할인…최대 88%도
도수치료 등 일부 비급여 항목, 5세대 보장서 제외
3년간 보험료 50% 할인…최대 88%도
도수치료 등 일부 비급여 항목, 5세대 보장서 제외
|
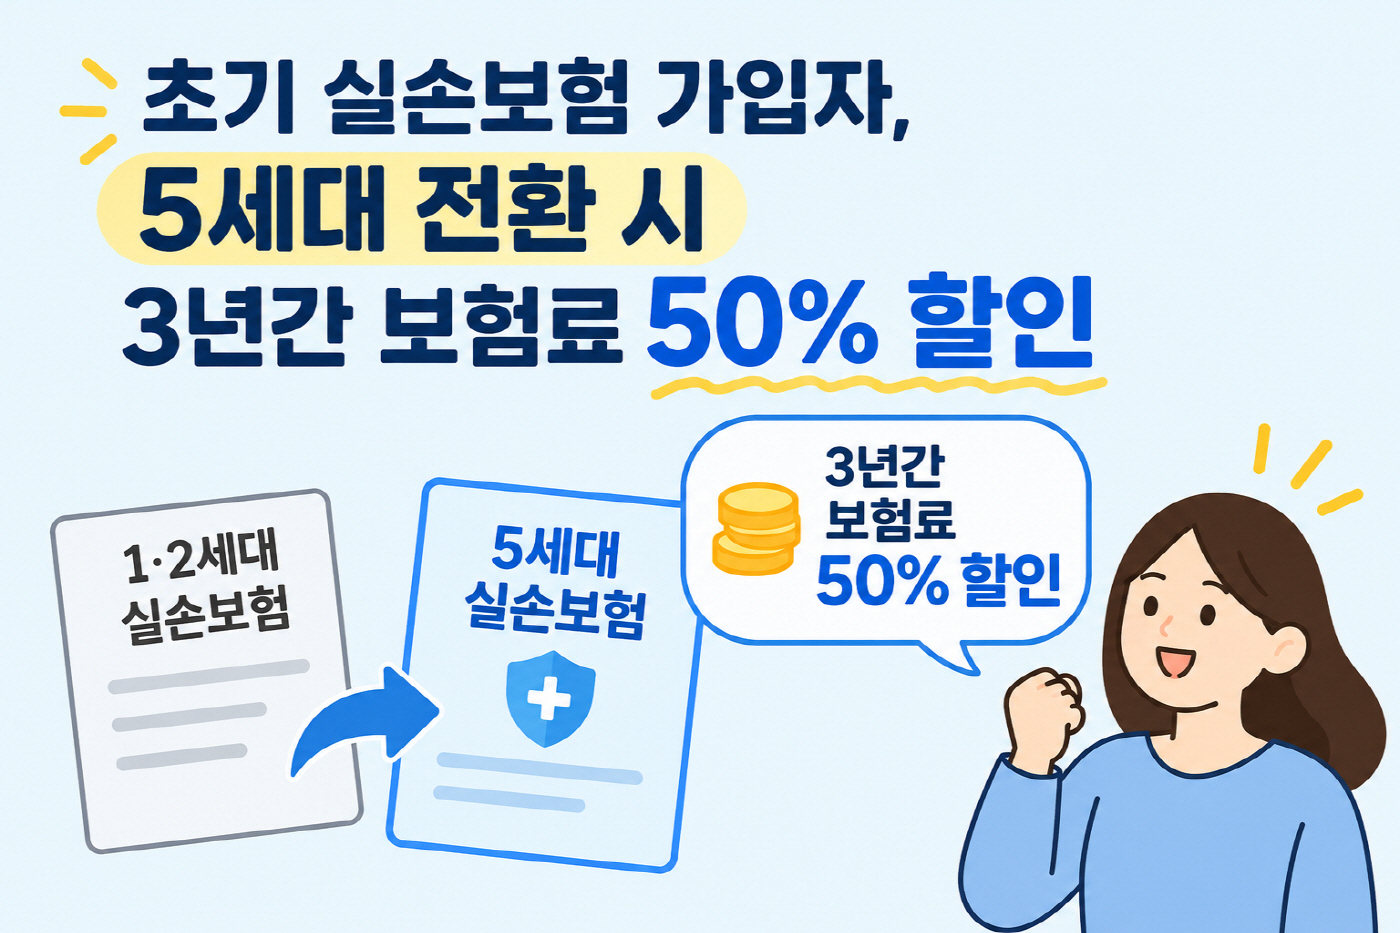
22일 보험업계에 따르면 금융당국은 23일부터 2013년 3월 이전 가입한 1·2세대 실손보험 계약자를 대상으로 보험료 할인제도를 시행한다. 기존 상품을 5세대 실손보험으로 전환하면 3년간 보험료를 50% 할인해 주는 방식이다. 할인 신청은 내년 5월 22일까지 가능하다.
할인율은 보통 50%지만, 경우에 따라 80%를 넘을수도 있다. 금융위원회에 따르면 월 보험료 17만7000원을 내는 60대 여성이 5세대 실손보험으로 전환할 경우 보험료가 약 2만2000원으로 88%가량 줄어든다. 기존 상품을 유지하면서 일부 보장을 제외하는 '선택형 할인특약'도 도입된다. 이를 이용하면 1세대는 최대 37%, 2세대는 최대 27%까지 보험료를 낮출 수 있다.
이처럼 할인 혜택을 적용하는 이유는 기존 실손보험 가입자의 전환률이 저조한 수준을 유지하고 있어서다. 손해보험업계에 따르면 지난달 9개 손보사의 5세대 실손보험 가입 건수는 약 9만4000건으로 집계됐다. 이 가운데 기존 1·2세대에서 전환한 계약은 6746건으로 전체의 7.16%에 그쳤다.
이에 금융당국은 보험료 할인 외에도 별도 심사 없이 5세대 실손보험으로 전환할 수 있도록 하고, 일정 조건을 충족하면 최대 6개월 이내 청약철회도 허용할 방침이다.
그러나 업계에선 이 같은 혜택에도 전환율이 크게 개선되긴 어려울 것으로 보고 있다. 보험료 부담이 줄어드는 대신 보장도 축소되기 때문이다. 5세대 실손보험은 비중증 비급여 의료비의 자기부담률이 50%로 높아지고 일부 보장 항목도 제외된다. 병원 이용이나 비급여 치료가 잦은 가입자라면 보험료를 더 내더라도 기존 상품을 유지하는 편이 유리할 수 있다. 3년 뒤 할인 혜택이 종료되면 보험료 부담이 다시 늘어나는 점도 고려될 수 있다.
특히 도수치료와 체외충격파 치료, 비급여 주사제 등 기존 실손보험에서 보장하던 일부 비급여 항목은 5세대에서 보장 대상에서 제외된다. 비중증 비급여의 연간 보장한도도 기존 4세대의 5000만원에서 1000만원으로 줄어든다. 통원 치료 시 1회당 보장한도 역시 20만원으로 제한된다.
다만 보험사 입장에선 5세대 전환이 늘어날수록 장기적인 손해율을 개선하는 데 도움이 될 수 있다. 다만 금융당국이 보험사와 설계사의 선제적인 전환 권유를 금지하고 있는 만큼, 할인 혜택만으로 전환률을 높이기엔 한계가 있다는 분석이다.
업계 관계자는 "보험료 할인 폭이 크더라도 초기 실손보험 가입자들이 일부 보장을 포기하면서까지 전환할 가능성은 크지 않을 것으로 보인다"고 말했다.