테네시서 전략광물 13종 생산…초기 가동 때 세제혜택 집중
신한證 "정치 지형 달라져도 핵심광물 공급망 지원은 지속"
신한證 "정치 지형 달라져도 핵심광물 공급망 지원은 지속"
|
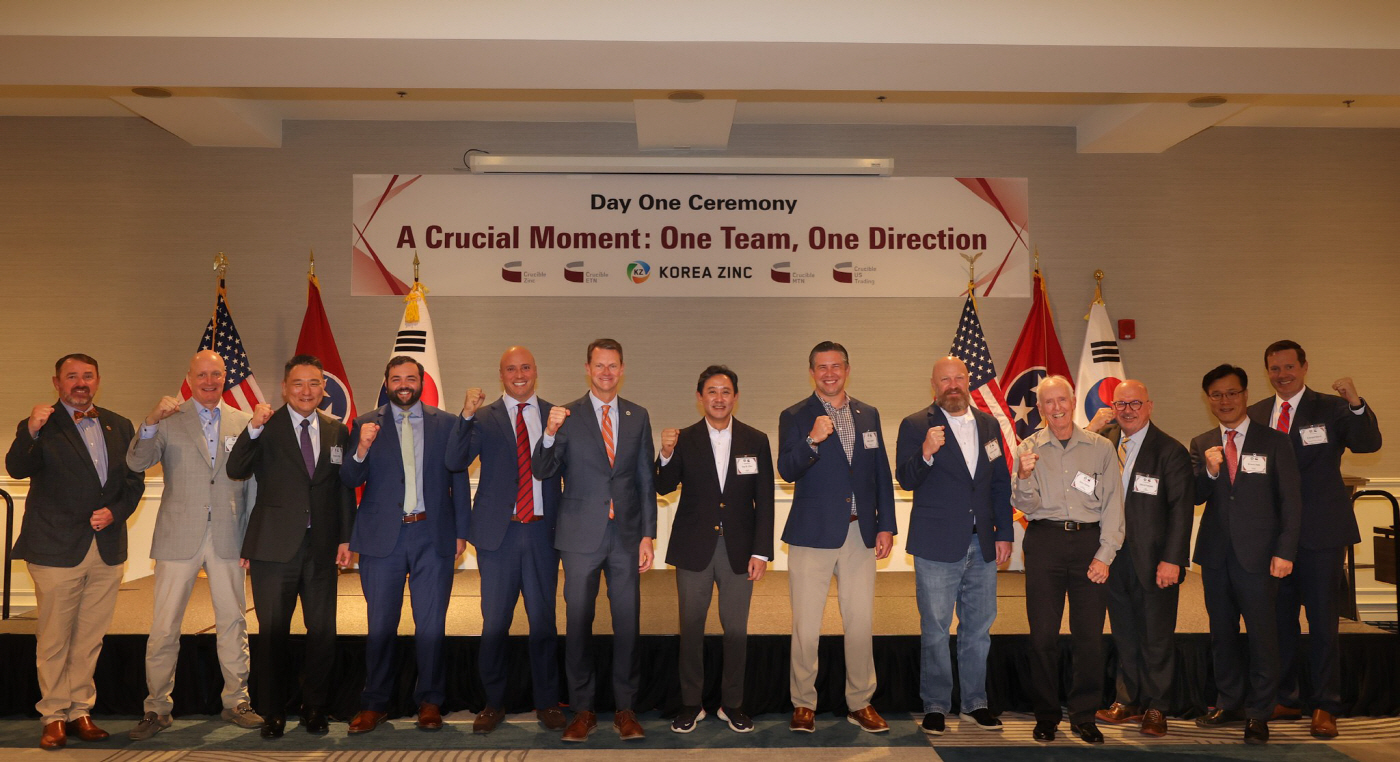
2029년 가동 목표가 현지 첨단제조 세액공제의 핵심 지원 기간과 맞물릴 것으로 예상되면서, 최 회장의 미국 투자 전략이 정책 수혜와 사업 경쟁력 확보라는 두 마리 토끼를 잡을 수 있을지 주목된다.
2일 신한투자증권에 따르면 고려아연의 '프로젝트 크루서블'은 2027년 본격적인 공사를 시작해 2029년부터 단계적으로 가동하는 일정으로 추진되고 있다. 총 사업비는 74억달러 규모다.
주목되는 부분은 미국 첨단제조세액공제(45X)의 적용 시기다. 해당 제도는 2031년부터 혜택이 줄어들기 시작해 2034년 종료될 예정이어서, 계획대로 제련소가 2029년 생산에 들어가면 가동 초기에 상대적으로 큰 세제 지원을 받을 수 있다.
생산 품목도 기존 비철금속에서 전략광물로 넓어진다. 테네시 제련소에서는 아연과 연, 구리를 비롯해 게르마늄·갈륨·안티모니 등 모두 13개 광물을 생산할 계획이다.
미국의 해외 의존도가 높은 품목이 상당수 포함됐다는 점도 사업 가치를 높이는 요인으로 꼽힌다. 갈륨과 인듐은 순수입 의존도가 100%에 달하고 비스무트 92%, 안티모니 91%, 은 77%, 아연 73% 수준이다.
이 때문에 고려아연의 미국 사업은 단순한 생산거점 확대보다 현지 핵심광물 공급망 안에 직접 들어간다는 의미가 크다는 평가다. 회사는 프로젝트 크루서블과 니어스타 미국 자산을 축으로 미국 내 생산 기반을 확장하고 있다.
미국 정치 일정에 따른 정책 변화 가능성은 상대적으로 크지 않다는 분석도 나온다. 박광래 신한투자증권 연구위원은 핵심광물 기업에 대한 지분투자와 비축 정책이 기존 예산에 기반하고 있고 민주·공화 양당에서도 공급망 내재화 필요성에 공감대가 형성돼 있다고 봤다.
실제로 지난달 1일 미국 양당 의원 7명이 핵심광물위원회법을 공동 발의했다. 의회 구도가 달라질 경우 보조금이나 가격하한, 비축 등 구체적인 지원 수단에는 변화가 있을 수 있지만 중국에 집중된 정련 능력을 분산한다는 큰 방향은 유지될 가능성이 높다는 설명이다.
향후 기업가치를 가를 변수는 정책 자체보다 사업 실행 속도가 될 전망이다. 내년에는 현지 공사 진척과 정책자금 집행, 희소금속 장기 공급계약 확보 여부가 주요 판단 기준으로 꼽힌다. 게르마늄 상업판매가 새로운 수익원으로 자리 잡는지도 주목된다.
고려아연은 최근 크루서블 사업부를 최윤범 회장 직속 조직으로 신설하며 미국 사업 추진 체계를 재정비했다. 초기 협상부터 건설 완료까지 최 회장이 직접 챙기는 구조를 갖춘 만큼 향후 현지 생산기반 구축 속도에도 관심이 쏠린다.
최 회장은 지난 9월 주주서한에서 "프로젝트 크루서블은 우리의 글로벌 경쟁력을 높이고, 핵심광물 공급망 안정에 기여하며, 주주 여러분을 위한 지속가능한 가치를 만들어낼 것"이라고 밝혔다.