엑스코프리 美 매출 달러 기준 4.9% 증가
환율 영향에도 영업이익 전년比 65.9%↑
연간 매출 목표 상단 기대…후속 신약 확보 추진
환율 영향에도 영업이익 전년比 65.9%↑
연간 매출 목표 상단 기대…후속 신약 확보 추진
|
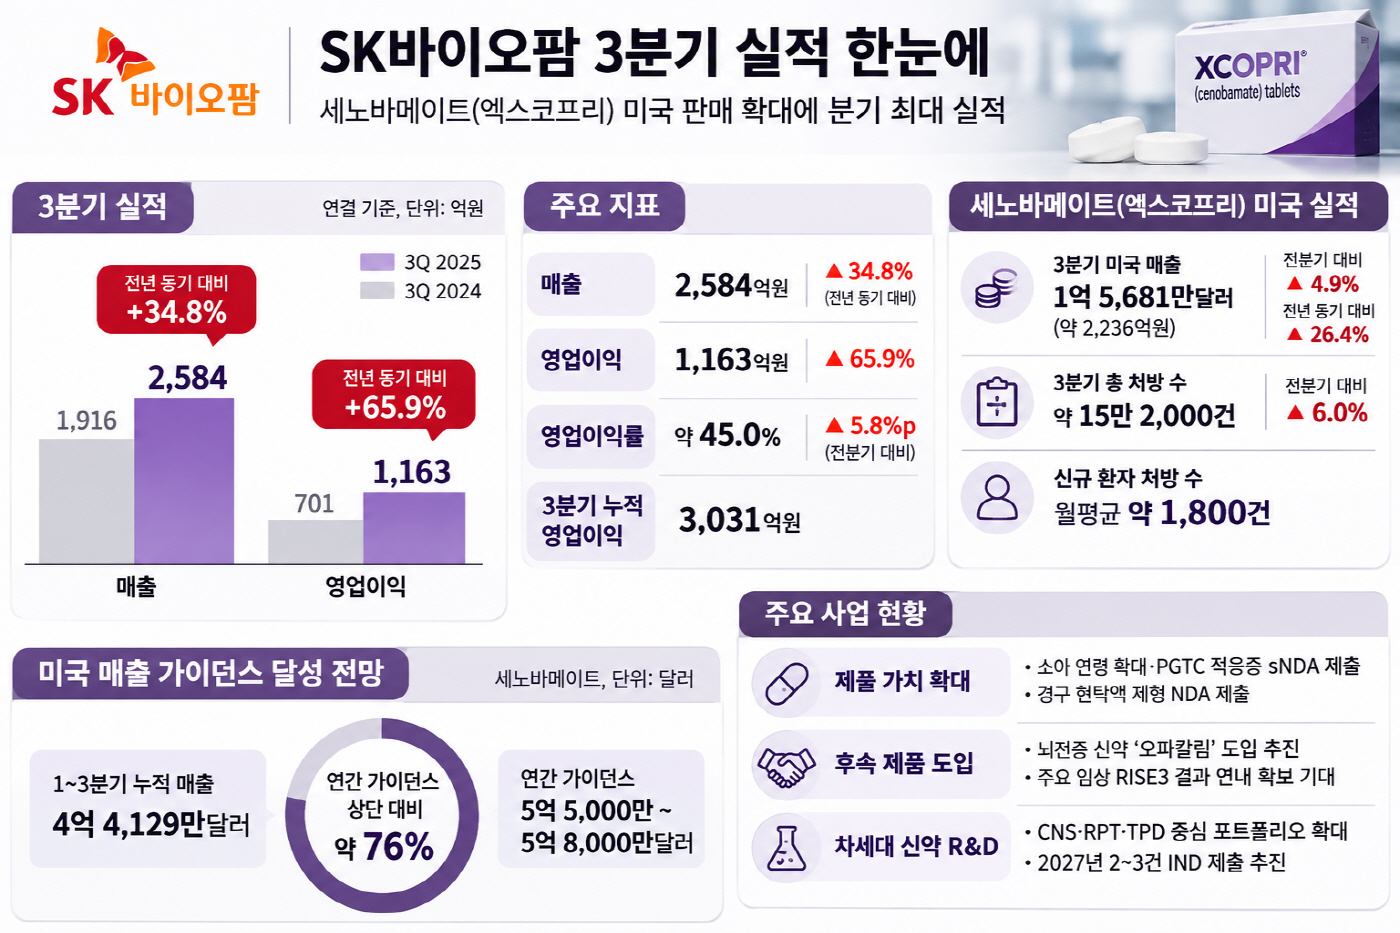
SK바이오팜은 5일 올해 3분기 연결 기준 매출 2584억원, 영업이익 1163억원을 기록했다고 밝혔다. 전년 동기 대비 각각 34.8%, 65.9% 증가했다. 전 분기와 비교하면 매출은 4.5%, 영업이익은 19.8% 늘었다. 일회성 용역수익이 반영된 과거 분기를 제외하면 분기 영업이익이 1000억원을 넘어선 것은 처음이다. 3분기 누적 영업이익도 3031억원으로 3000억원을 돌파했다.
미국 매출은 현지 판매 증가에도 환율 영향으로 달러와 원화 기준 실적이 엇갈렸다. 세노바메이트의 3분기 미국 매출은 1억5681만달러로 전 분기보다 4.9%, 전년 동기보다 26.4% 증가했다. 반면 원화 기준 매출은 2236억원으로 전 분기보다 0.3% 감소했다. 달러 기준 매출 증가분이 원화 환산 과정에서 일부 상쇄된 것이다.
처방 증가세도 이어졌다. 3분기 미국 내 총 처방 수는 약 15만2000건으로 전 분기보다 6.0% 늘었다. 월평균 처방 수는 처음으로 5만건을 넘어섰으며, 신규 환자 처방은 월평균 약 1800건을 유지했다. 회사는 지난 6월 소비자 직접 광고(DTC)를 선보인 데 이어 최근 환자 지원 프로그램 'ACCESS+'를 도입하며 현지 판매 기반을 강화하고 있다.
용역수익 증가와 판매관리비 감소도 영업이익 개선에 기여했다. 3분기 기타매출은 348억원으로 이 가운데 용역수익이 289억원을 차지했다. 용역수익은 전 분기보다 192억원 증가했으며, 로열티와 아시아 임상 관련 진행매출, 마일스톤 수익 등이 포함됐다. 판매관리비는 1331억원으로 전 분기보다 21억원 줄었다. 이에 따라 영업이익률은 약 45.0%로 전 분기보다 5.8%포인트 상승했다.
연간 미국 매출 목표 달성에도 무게가 실린다. 올해 1~3분기 세노바메이트 미국 누적 매출은 4억4129만달러로 연간 가이던스 상단인 5억8000만달러의 약 76%에 달했다. 목표 상단을 달성하려면 4분기에 1억3871만달러의 매출이 필요하다. 이는 3분기 매출보다 약 11.5% 낮은 수준이다.
회사는 현재 판매 추세를 고려하면 연간 목표 상단 달성이 가능할 것으로 보고 있다. 4분기에 집중되는 매출 차감 요인(GTN) 등을 고려해 연간 미국 매출 가이던스는 기존 5억5000만~5억8000만달러로 유지했다. 누적 판매관리비는 3922억원으로 연간 가이던스 5700억원의 약 69% 수준이다.
세노바메이트의 처방 범위와 판매 지역도 확대하고 있다. SK바이오팜은 지난 3월 미국 식품의약국(FDA)에 경구 현탁액 제형의 신약허가신청(NDA)을 제출했다. 최근에는 소아 부분발작 환자로의 처방 연령 확대와 일차성 전신 강직-간대발작(PGTC) 적응증 추가를 위한 보완 신약허가신청(sNDA)을 각각 제출했다. 일본에서는 지난 9월 판매 허가를 받았으며, 국내에서는 동아에스티가 세노바메이트 출시를 완료했다.
후속 제품 확보와 차세대 신약 개발에도 나서고 있다. SK바이오팜은 바이오헤이븐의 뇌전증 신약 후보물질 '오파칼림'을 최대 7억9500만달러 규모로 도입하는 계약을 체결하고 거래 종결 절차를 진행 중이다. 주요 임상시험인 'RISE3'의 첫 탑라인 결과는 연내 확보할 것으로 예상하고 있다. 다만 FDA가 비임상 독성 소견을 이유로 임상 2·3상에 부분 임상 보류를 통보한 만큼 향후 임상 진행 상황이 변수로 남아 있다.
차세대 신약은 중추신경계(CNS) 저분자화합물, 방사성의약품 치료제(RPT), 표적단백질분해(TPD)를 중심으로 개발하고 있다. 표적단백질분해 후보물질 'SKT-18416'은 내년 상반기, 방사성의약품 후보물질 'SKL37321'은 내년 하반기 임상시험계획(IND) 제출을 목표로 한다. 회사는 내년 총 2~3건의 IND 제출을 추진할 계획이다.