|
6일 LIG D&A에 따르면 올해 3분기 연결 기준 매출은 1조713억원, 영업이익은 676억원으로 집계됐다. 전년 동기 대비 매출은 2.1% 증가했으나 영업이익은 24.6% 감소했다.
매출 증가에는 중동 지역 수출 확대가 영향을 미쳤다. 아랍에미리트(UAE)에 공급하는 천궁-II 사업에서 약 800억원의 매출이 발생했으며, 양산 단계에 진입한 사우디아라비아 천궁-II 사업에서도 약 200억원이 실적에 반영됐다. 이에 따라 해외 매출은 2174억원으로 지난해 같은 기간보다 16.2% 늘었다.
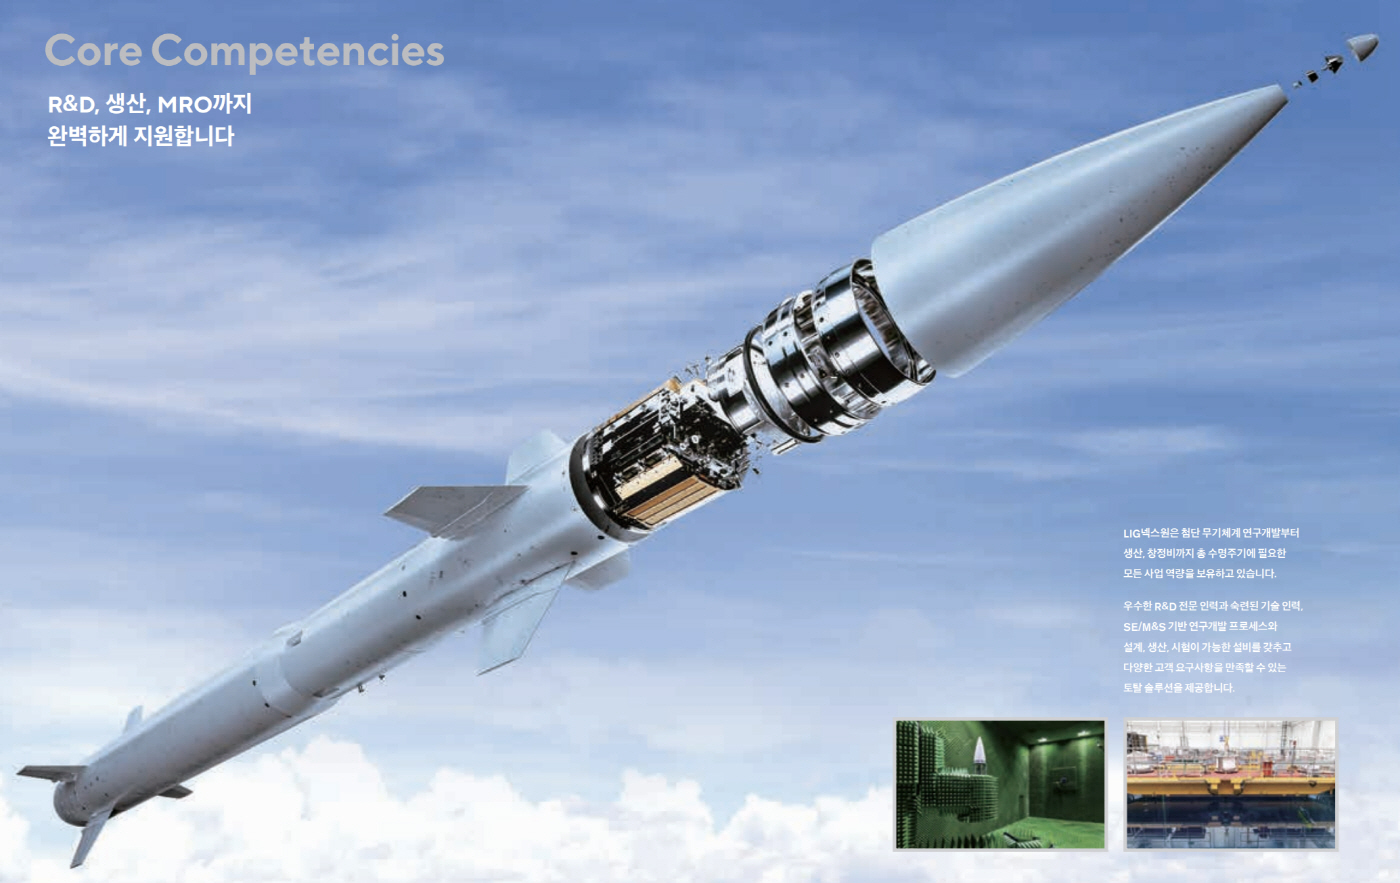
사업 부문별로는 유도무기 부문의 성장세가 두드러졌다. 3분기 유도무기 매출은 6038억원으로 전년 동기 대비 22.4% 증가했다. 전체 매출에서 차지하는 비중도 지난해 47%에서 올해 56.4%로 확대됐다.
항공전자·전자전 부문은 한국형 전투기 KF-21 관련 장비 등을 중심으로 매출이 22.7% 증가한 2001억원을 기록했다. 감시정찰 부문 매출도 1385억원으로 16.8% 늘었다. 반면 지휘통제 부문은 944억원으로 지난해 같은 기간보다 63.2% 감소했다.
영업이익 감소에는 국내 사업의 매출 구성 변화가 영향을 미쳤다. 국내 양산 사업 매출은 지난해 3분기 6648억원에서 올해 5914억원으로 줄어든 반면, 연구개발 매출은 1973억원에서 2624억원으로 증가했다. 상대적으로 수익성이 낮은 연구개발 사업 비중이 확대되면서 전체 수익성에도 부담으로 작용했다.
여기에 손실충당금 약 90억원과 미국 로봇 자회사 고스트로보틱스의 영업손실 약 100억원이 반영되면서 영업이익 감소 폭이 커졌다. 판매관리비 증가도 수익성 악화 요인으로 작용했다.
당기순이익은 환율 하락에 따른 외화 거래·평가손실과 일회성 비용 등의 영향으로 적자 전환했다. 특히 생산시설 증설을 위해 경북 구미의 기존 시설을 철거하는 과정에서 약 220억원의 유형자산손상차손이 발생했다.
다만 올해 3분기까지 누적 실적은 성장세를 유지했다. 1~9월 누적 매출은 3조3492억원으로 전년 동기 대비 15.4% 증가했으며, 영업이익은 3443억원으로 22.6% 늘었다.
수주잔고도 견조한 수준을 유지하고 있다. 올해 3분기 신규 수주액은 6125억원이며, 9월 말 기준 수주잔고는 24조5400억원으로 집계됐다. 이 가운데 해외 수주잔고는 14조5600억원으로, UAE와 사우디아라비아, 이라크 등 중동 3개국의 천궁-II 사업이 10조300억원을 차지했다.