청약 예정 10곳 중 절반 철회·희망가 하단 이하 확정
실적·성장성 따라 갈린 기관 평가…흥행 격차 확대
코너스톤 유치 여부, IPO 흥행 가르는 새 변수로
실적·성장성 따라 갈린 기관 평가…흥행 격차 확대
코너스톤 유치 여부, IPO 흥행 가르는 새 변수로
|
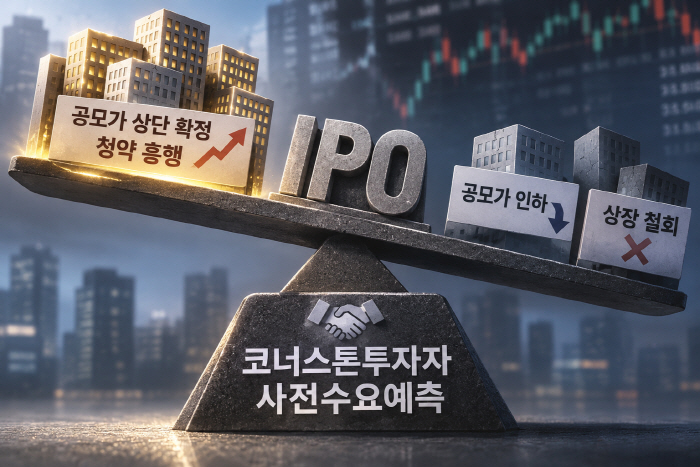
15일 금융감독원 전자공시시스템에 따르면 이달 1일~13일 청약 예정 기업 10곳(스팩 제외) 중 제이앤티지·씨앤엠 2곳이 상장을 철회했고, 엠비디·넥스아이·바로팜 3곳은 희망가 하단 이하에서 공모가를 확정했다. 반면 올해 상반기 신규상장 기업 17곳 중 14곳(82.4%)은 희망가 상단 이상에서 공모가를 정했고 하단 미만은 없었다.
제이앤티지·씨앤엠 등 상장을 철회한 기업들은 실적 지속 가능성과 기업가치 평가에 부담을 느끼고 상장을 철회한 것으로 풀이된다. 한편 공모를 이어간 기업들도 기관투자자들의 낮은 가격 평가에 공모가를 대폭 인하했다. 엠비디는 2029년 추정 순이익 180억원을 토대로 기업가치를 산정했지만 기관의 80.3%가 희망가 하단 미만을 제시하면서 결국 공모가를 27.1% 낮춘 7000원으로 확정했다.
반면 실적과 수주를 확보한 기업에는 투자수요가 몰렸다. 하나에어로다이내믹스는 지난해 약 50억원의 영업이익과 551억원의 확정 수주잔고를 바탕으로 희망가 상단에서 공모가를 확정했다. 청약증거금도 약 5조8000억원에 달했다.
이러한 흥행 격차는 시장 불안에 더해 업종별 전망과 기업 성장성 차이가 맞물린 결과라는 분석이다. 이석훈 자본시장연구원 선임연구위원은 "IPO는 미래 성장에 대한 기대가 반영되는 만큼 시장 변동성에 더욱 민감하다"며 "시장과 업종, 기업별 요인이 맞물리면서 흥행 격차가 확대될 수 있다"고 설명했다.
한편 일각에서는 지난 13일부터 시행된 코너스톤투자자 제도가 오히려 IPO 시장의 양극화를 심화시킬 수 있다는 우려가 나온다. 장기 보유를 약속한 기관투자자에게 공모주 일부를 사전 배정하는 구조인 만큼, 코너스톤투자자 확보 여부가 새로운 선별 기준으로 작용하면서 기관의 선택을 받은 기업과 그렇지 못한 기업 간 투자수요 격차가 확대될 수 있다는 분석이다.
한 증권업계 관계자는 "코너스톤투자자 유치 여부 자체가 시장에서 기업의 투자 매력을 판단하는 신호로 작용할 수 있다"면서 "코너스톤투자자를 얼마나 확보했는지가 향후 IPO 기업의 흥행을 가르는 변수로 작용할 수 있을 것"이라고 전했다.