5대 은행 개인 정기예금 312조…전년比 7.6%↓
기업자금 유입에 전체 정기예금은 증가
은행권 금리 상향·특판 경쟁에 수익성 부담 가중
기업자금 유입에 전체 정기예금은 증가
은행권 금리 상향·특판 경쟁에 수익성 부담 가중
|
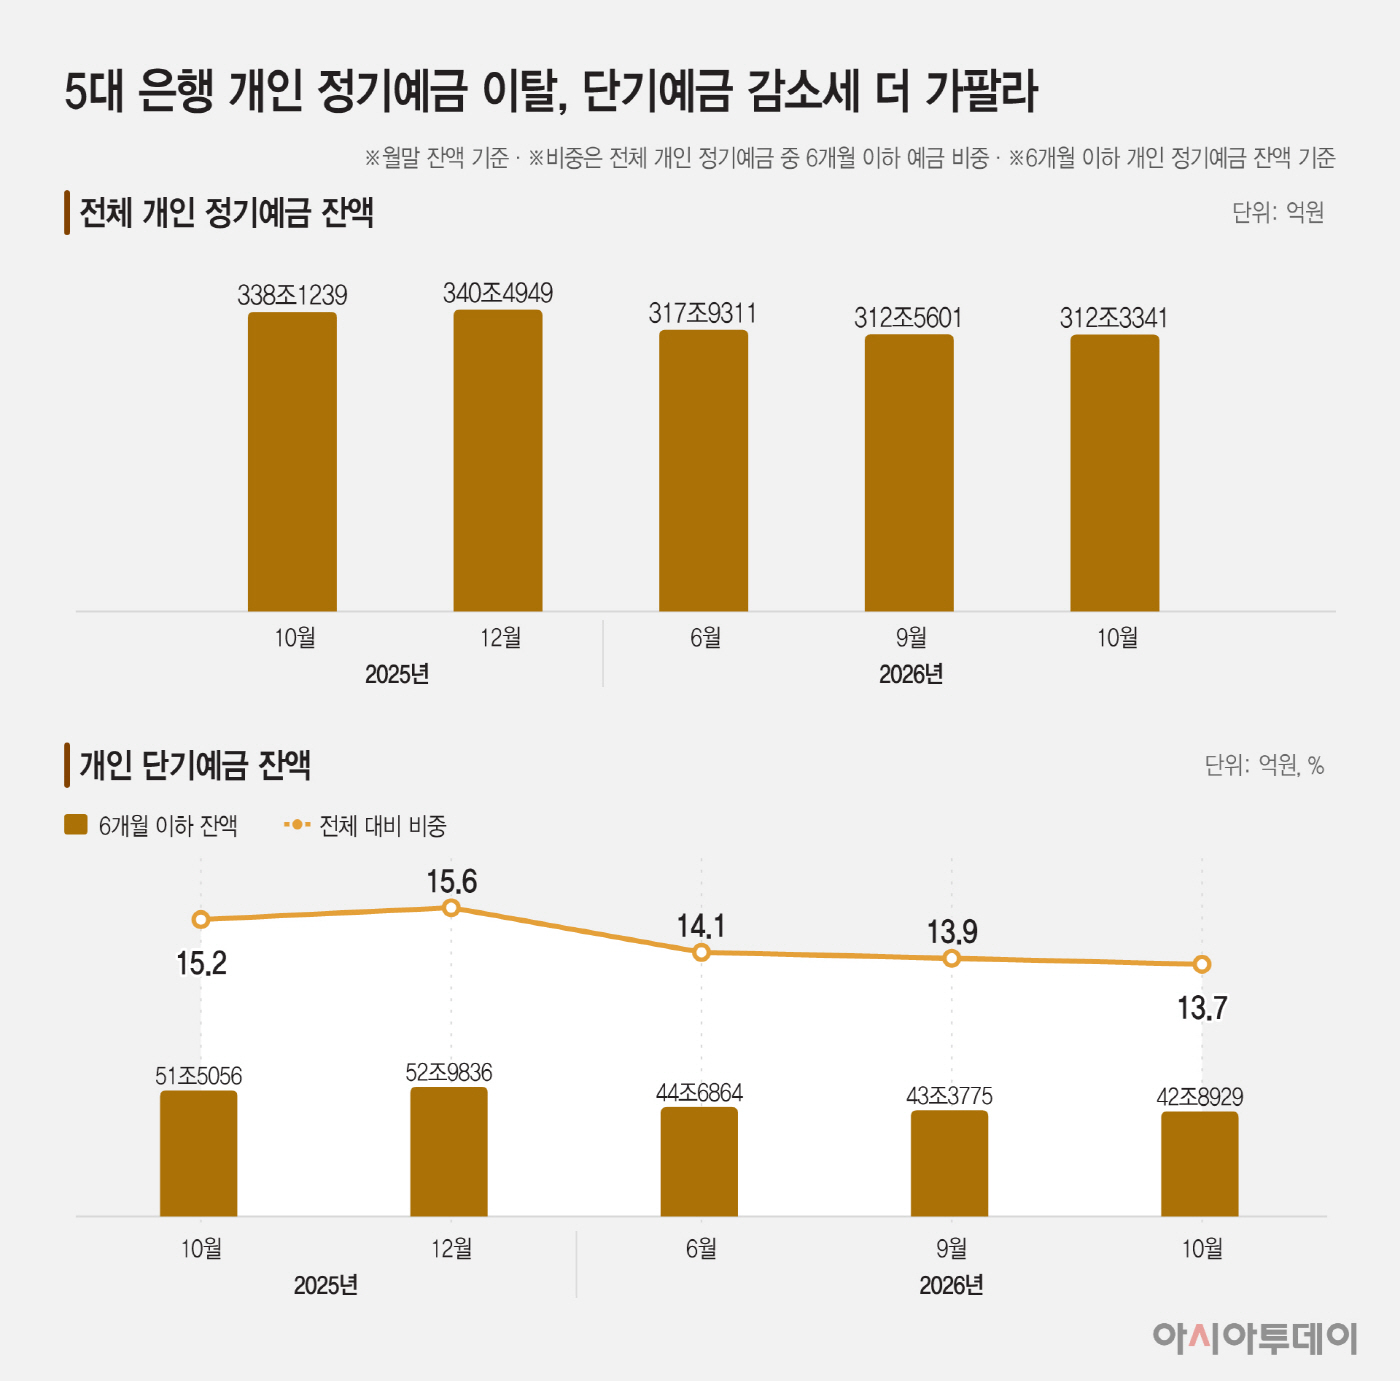
15일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 지난 10월 말 개인 정기예금 잔액은 312조3341억원으로 집계됐다. 작년 같은 달(338조1239억원)보다 7.6% 감소한 규모다. 이들 은행의 개인 정기예금 잔액은 작년 말 340조4949억원에서 올해 6월 말 317조9311억원, 9월 말 312조5601억원으로 줄어든 데 이어 10월에도 2260억원 감소했다.
특히 단기예금의 감소세가 두드러졌다. 지난달 말 최초 약정기간이 6개월 이하인 개인 정기예금 잔액은 42조8929억원으로 잠정 집계됐다. 전년 동월(51조5056억원)보다 16.7% 줄어 전체 개인 정기예금 감소율의 두 배를 웃돌았다. 이에 전체 개인 정기예금에서 단기예금이 차지하는 비중도 같은 기간 15.2%에서 13.7%로 1.5%포인트 낮아졌다. 지난 10월에는 단기예금 잔액이 한 달 새 4846억원 줄어들며 전체 개인 정기예금 감소세를 주도했다.
은행들의 전체 수신고가 매달 크게 불어나는 것과 상반된 흐름이다. 개인과 기업을 합친 5대 은행의 정기예금 잔액은 지난달 24조4009억원 증가한 데 이어 이달 들어서도 12일까지 15조7080억원 늘어나 1046조1960억원을 기록했다. 기업 예금 잔액만 700조원을 훌쩍 웃도는 셈으로, 기업 여유자금과 수출대금 예치 등 기업자금의 유입이 전체 정기예금 증가세를 견인하고 있다는 게 은행권의 설명이다.
개인 정기예금 감소의 주요 원인으로는 증시 변동성 확대가 꼽힌다. 지난 10월 코스피는 16.2% 하락하며 올해 들어 세 번째로 큰 월간 낙폭을 기록했다. 증시가 급등락하는 과정에서 투자자들이 주가 반등을 노린 저가 매수나 상승세에 편승한 추격 매수에 나서면서 은행 예금을 주식시장으로 옮긴 것으로 풀이된다. 특히 단기예금은 만기가 짧아 자금을 다른 투자처로 옮길 기회가 상대적으로 많아 증시 변동에 더 민감하게 반응한다는 설명이다. 실제 지난달 5대 은행의 만기 6개월 이하 개인 정기예금 신규 가입액은 13조2888억원으로 전년 동월보다 17.7% 감소했다.
은행들은 개인자금 이탈을 막기 위해 단기예금 금리를 높이고 특판 상품을 잇달아 내놓고 있다. 우리은행은 지난달 20일 3·6·9개월 중 만기를 선택할 수 있는 '우리 369 정기예금'을 출시하면서 6개월물에 연 3.75% 금리를 제시했다. 신한은행도 오는 19일부터 3개월 만기 ELD(주가지수연동예금) 상품을 1500억원 한도로 모집할 예정이다. 한 시중은행 관계자는 "단 0.1%포인트의 금리 차에도 쉽게 거액이 빠져나가는 기업 자금과 달리 개인 자금은 다수 고객으로 나뉘어져 있어 안정성이 높은 만큼 확보 유인이 크다"고 짚었다.
다만 금리 경쟁이 격화될 경우 은행 수익성에 부담으로 작용할 가능성도 적지 않다. 신규 자금 유치는 물론 만기가 돌아온 기존 예금을 재유치하는 데도 더 많은 이자비용이 들기 때문이다. 또 단기예금 금리가 높아지면 기존 요구불예금 자금까지 정기예금으로 이동하면서 은행의 저비용 수신 기반이 약해질 수 있다는 우려도 있다. 이자비용이 높아지면 은행의 핵심 수익성 지표인 NIM(순이자마진) 하락 압력으로 작용할 수 있는 만큼, 은행의 수익성 관리 난이도도 한층 어려워질 수 있다는 분석이다.
은행권 관계자는 "기업예금만 많이 받을 수는 없다보니 개인예금 확보 필요성이 높지만, 이를 위해 예금금리를 계속 높일 수만은 없는 상황"이라며 "금리를 올려도 신규 자금이 지지부진하다면 조달비용만 높아질 수 있어 수신 확보와 수익성 관리 사이에서 고심이 깊다"고 말했다.