도시정비 시공권 4조110억…연 목표 67% 달성
상반기 영업익 727억…매출 줄어도 수익성 개선
상반기 영업익 727억…매출 줄어도 수익성 개선
|
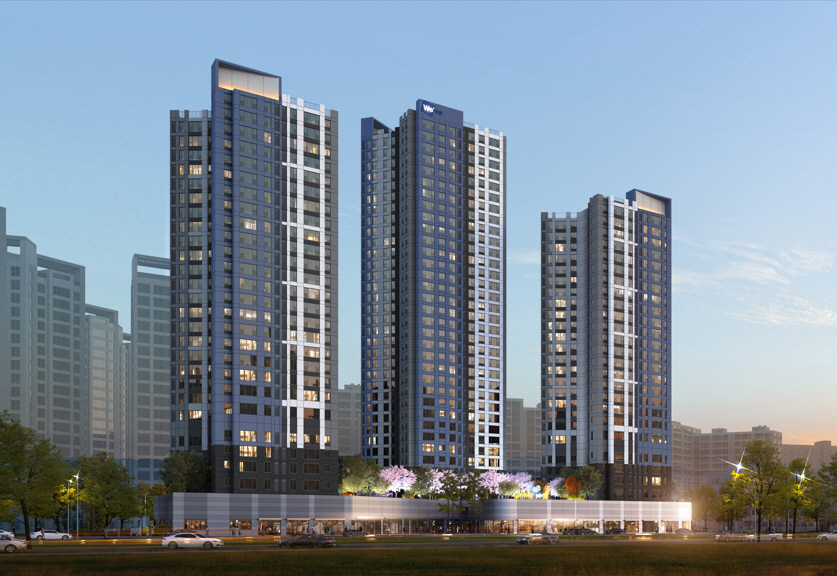
13일 건설업계에 따르면 두산건설은 올해 도시정비사업에서 총 4조110억원 규모 시공권을 확보했다. 망미6구역 재개발(7334억원), 명서1구역 재개발(5351억원), 부천 원미 도심공공주택복합사업(5154억원), 의정부 가능3구역 재개발(4831억원) 등이 대표적이다. 연초 제시한 신규 수주 목표액 6조원 가운데 약 67%를 채웠다.
두산건설은 대형 건설사와 경쟁이 치열한 핵심 재건축 사업장보다 사업성과 안정성을 확보할 수 있는 정비사업에 집중하며 수주 기반을 넓히고 있다. 가로주택정비사업과 재개발·재건축뿐 아니라 공공재개발과 도심공공주택복합사업으로 영역을 확대한 것도 수주 증가에 힘을 보탰다. 무리하게 사업 규모를 키우기보다 안정적인 수익을 기대할 수 있는 사업장을 선별하는 데 초점을 맞춘 결과다.
수주 확대와 함께 주택사업을 둘러싼 재무 부담도 완화되고 있다. 지난해 경남 창원에서 공급한 '창원 메가시티 자이&위브'는 일반분양 2041가구를 계약 개시 약 80일 만에 모두 분양했다. 올해도 경기 수원시 '두산위브 더센트럴 수원' 일반분양 275가구가 약 2개월 만에 계약을 마쳤다. 주요 사업장에서 계약 완료가 이어지면서 미분양 발생에 따른 자금 부담을 낮추는 데도 성과를 내고 있다.
재고자산 가운데 미완성주택 규모도 크게 줄었다. 지난해 말 연결 기준 667억원이던 미완성주택은 올해 6월 말 12억원으로 감소했다. 6개월 만에 655억원(98.2%) 줄어든 것이다. 다만 미완성주택 감소액이 모두 기존 미분양 해소액을 의미하는 것은 아니다. 실제 미분양 감소 규모는 완성주택 재고와 사업장별 계약 현황을 함께 살펴야 한다.
수익성 개선도 뚜렷하다. 올해 상반기 연결 기준 영업이익은 727억원으로 지난해 같은 기간 536억원보다 35.6% 증가했다. 순이익도 357억원에서 525억원으로 47.1% 늘었다. 반면 매출은 8684억원에서 7645억원으로 12% 감소했다. 외형이 줄어든 상황에서도 이익이 늘면서 수익성 중심 경영 전략이 효과를 내고 있다는 분석이다.
특히 원가율 개선이 실적 회복을 이끌었다. 상반기 원가율은 84.8%로 지난해 같은 기간 89.5%보다 4.7%포인트 낮아졌다. 이에 따라 영업이익률은 6.2%에서 9.5%로 3.3%포인트 상승했다. 수익성을 따져 선별 수주했던 사업장 공사가 본격화하면서 원가 관리 성과가 실적에 반영된 것으로 풀이된다.
두산건설은 하반기에도 선별 수주 기조를 이어갈 방침이다. 민간 정비사업에서는 사업성과 안정성을 면밀히 검토해 수익성 높은 일감을 확보하고, 공공사업에서는 서울에서 쌓은 사업 수행 경험을 수도권으로 확대할 계획이다. 특히 기존 서울 외곽 정비사업에서 천호8구역 등 주요 사업장으로 수주 영역을 넓히며 서울 도심 공략에 힘을 쏟고 있다.
공공주택 사업도 새로운 성장축으로 키운다. 이를 위해 '공공사업 태스크포스팀(TFT)'을 운영하며 사업 발굴과 수주 경쟁력을 강화하고 있다. 정부가 공공주택 공급 확대에 속도를 내는 만큼 공공재개발과 도심공공주택복합사업에서도 추가 수주 기회를 확보한다는 전략이다. 발주처별 전담 소통 창구를 운영해 사업 초기부터 발주 동향과 사업 조건을 면밀히 살펴볼 계획이다.
주택사업을 넘어 새로운 먹거리 확보에도 나선다. 두산건설은 기존 민간투자사업에서 쌓은 경험을 바탕으로 연료전지 민자 발전사업 참여를 확대할 방침이다. 인천 송림 연료전지와 빛고을에코 연료전지 사업 등을 통해 확보한 경험을 활용해 추가 사업 기회를 모색하고 있다. 정부가 추진하는 수소경제 활성화 정책과 연계해 에너지 분야를 중장기 성장동력으로 육성한다는 구상이다.
두산건설 관계자는 "현재 자체사업보다 조합사업에 주력하고 있다"며 "서울 외곽에서 천호8구역 등 도심으로 수주 영역을 넓히고 내년에는 서울 주요 정비사업장에서 수주 실적을 더욱 확대할 계획"이라고 말했다.