"단기간 생산 확대 어려워 빠듯한 공급 상황 지속"
파운드리도 2나노 AI 및 HPC 양산 본격화 기대
올해 시설 투자 84.4조, DS부문에만 약 77조
파운드리도 2나노 AI 및 HPC 양산 본격화 기대
올해 시설 투자 84.4조, DS부문에만 약 77조
|
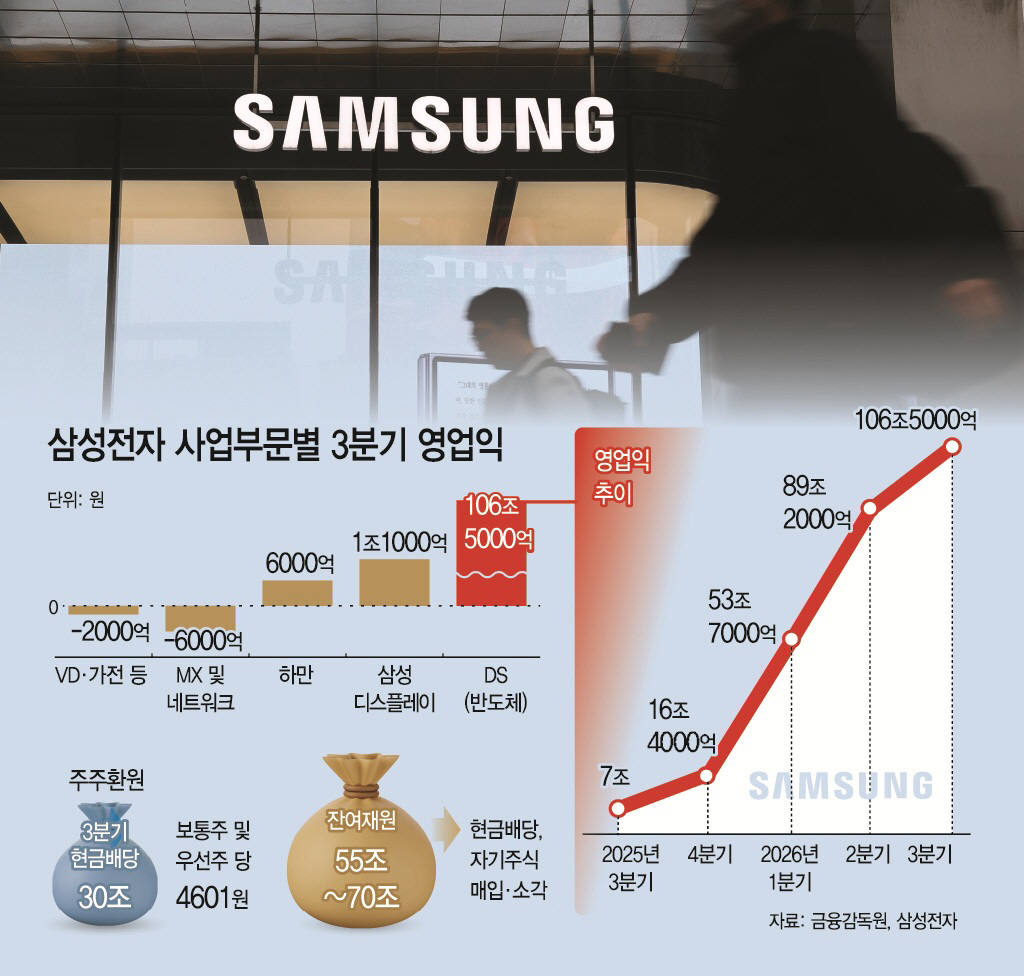
증권가는 올해 삼성전자의 연간 영업이익이 370조원 이상이 될 것으로 보고 있으며, 내년은 500조원대, 2028년은 600조원대로 관측하고 있다. 삼성전자가 강력한 주주환원 의지를 내비친 만큼, 실적 개선에 따른 현금창출력 확대가 향후 주주환원 규모 증가로 이어질 수 있다는 기대감도 커지고 있다.
29일 삼성전자 실적 발표 컨퍼런스콜에서 김재준 삼성전자 메모리사업부 부사장은 "2027년에도 전례 없는 메모리 수요 강세가 이어질 것으로 전망된다"면서 "반면 공급 측면에서는 신규 증설을 통해 단기간 내 비트(Bit·메모리 생산량 단위) 생산 확대에는 어려움이 있을 것으로 예상돼 타이트한 공급 상황이 지속될 것"이라고 설명했다. 여전히 공급자 우위 현상이 지속된다는 뜻이다.
고대역폭메모리(HBM)4의 다음 세대인 HBM4E의 경우에도 "초기 평가에서 고객들에게 긍정적인 피드백을 받고 있다"면서 HBM4E와 고성능 DDR5 등 고부가가치 제품 중심으로 판매 기조를 강화한다는 방침을 전했다.
파운드리도 실적 개선에 대한 기대감을 드러냈다. 강석채 삼성전자 파운드리사업부 부사장은 "올해 2나노 수주 과제 수는 전년 대비 2배 이상 증가할 것으로 예상한다"며 "특히 내년에는 고성능컴퓨팅(HPC) 관련 매출 비중이 전체의 50%를 상회하는 수준까지 확대될 것으로 전망한다"고 말했다. 특히 미국의 테일러 공장과 2나노 AI 및 HPC 양산이 본격화하면 성장이 가속화할 것이라는 전망이다.
반도체의 폭발적인 수요에 맞춰 시설 투자도 이어진다. 삼성전자는 올 연간 시설투자로 84조4000억원을 집행할 예정이라고 밝혔다. 부문별로는 반도체의 디바이스솔루션(DS) 부문이 76조8000억원, 디스플레이는 3조9000억원이다. 디스플레이는 기존 라인 보완 및 성능 향상을 위해 투자한다.
반도체가 실적 대부분을 차지한 반면 모바일 및 생활가전의 디바이스경험(DX) 부문은 영업손실 8000억원을 기록했다. 반도체의 가격 상승이 오히려 발목을 잡는 현상이 지속되고 있는 탓이 크다.
스마트폰을 담당하는 MX 및 네트워크는 '갤럭시 Z 폴드8' 등의 신모델 출시로 매출은 성장했지만, 영업손실 6000억원을 기록했고 TV 및 생활가전의 영업손실은 2000억원 수준이었다. 남은 기간 MX와 영상디스플레이(VD)는 연말 수요를 공략하고, 생활가전은 프리미엄 제품 판매 비중을 확대하는 식으로 수익성 개선에 나선다.
하만은 전장과 오디오 제품의 견조한 판매와 함께 미국 관세 환급 영향으로 매출은 4조3000억원, 영업이익은 6000억원으로 전사 실적에 보탬이 됐다. 디스플레이는 매출 8조원, 영업이익 1조1000억원을 기록했다.