최근 한달간 수익률 상위 10개 살펴보니
국고채 액티브 5개·원유선물은 2개 포진
미래에셋 국고채30년스트립 13.89% 1위
지속 상승 여부, 금리·유가 변동성이 변수
국고채 액티브 5개·원유선물은 2개 포진
미래에셋 국고채30년스트립 13.89% 1위
지속 상승 여부, 금리·유가 변동성이 변수
|
그러나 국고채 ETF는 금리가 오르면 듀레이션(투자금 회수기간)이 길고 거래량이 적은 구조 탓에 손실이 커질 수 있다. 원유선물 ETF는 지정학적 리스크가 줄어들거나 선물 만기를 넘기는 과정에서 비용이 커지면 성과가 흔들릴 수 있다. 이들 상품은 각각 금리와 유가 변동성에 의존하는 만큼, 방어 효과의 지속 여부는 거시경제 흐름과 중동 정세에 달려 있다.
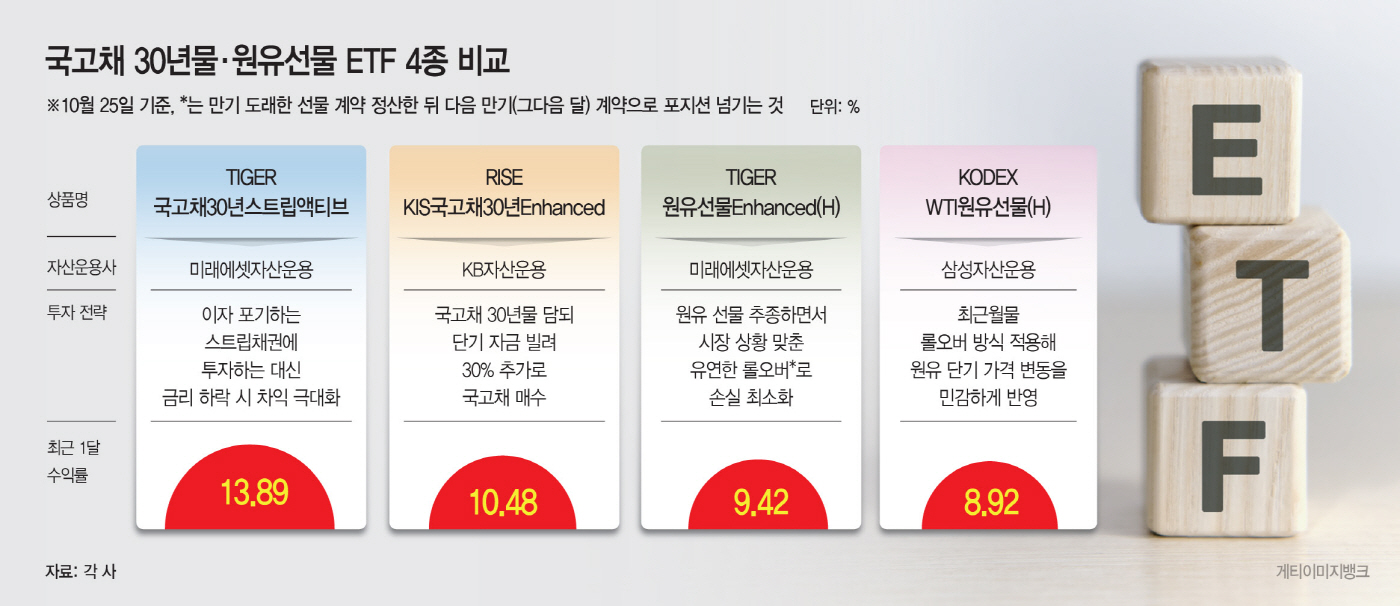
25일 한국거래소에 따르면 최근 한 달간 국내 ETF 시장에서 레버리지·인버스를 제외한 수익률 상위 10개 종목 중 5개는 국고채 액티브 ETF, 2개는 원유선물 ETF였다. 종목별로 보면 'TIGER 국고채30년스트립액티브'가 한 달간 13.89% 올라 가장 높은 수익률을 냈고, 'RISE KIS국고채30년Enhanced'가 10.48%로 뒤를 이었다.
원유 상품에서는 'TIGER 원유선물Enhanced(H)'가 9.42%, 'KODEX WTI원유선물(H)'이 8.92% 상승했다. 이 밖에 'KODEX 국고채30년액티브'(8.33%), 'KIWOOM 국고채30년액티브'(7.57%), 'KODEX 53-09 국고채액티브'(7.37%)가 순위에 포함됐다.
국고채 30년물 ETF가 상대적으로 높은 수익률을 기록한 것은 채권 금리를 끌어내린 복합적 호재 덕이다. 금융투자협회에 따르면 지난달 23일 4.563%였던 국고채 30년물 금리는 이달 23일 4.189%로 한 달 사이 37.4bp(1bp=0.01%포인트) 하락했다.
정부의 국채 발행 감축 및 바이백 추진으로 수급 부담이 완화된 데다, 주식시장 숨고르기로 안전자산 선호가 확산한 데 따른 것이다. 이에 따라 금리 하락이 채권 가격 상승으로 직결되는 구조 속에서, 금리 낙폭에 가장 민감하게 반응하는 초장기 채권 매력이 부각된 것으로 풀이된다.
이런 환경에서 가장 높은 수익률을 낸 상품은 미래에셋자산운용의 TIGER 국고채30년스트립액티브다. 스트립은 원금과 이자가 붙어 있는 채권을 떼어 원금스트립(원금만 있는 채권), 이자스트립(이자만 있는 채권)으로 각각 거래하는 방식을 뜻한다.
해당 상품은 30년 만기의 원금 스트립을 매수하는데, 이자를 포기하는 대신 이자 재투자에 따른 손실 위험을 차단하고 차익을 극대화한다. KB자산운용의 RISE KIS국고채30년Enhanced는 국고채 30년물을 담으면서, 보유한 국고채를 담보로 환매조건부채권(RP) 매도 계약을 한다. 이를 통해 단기 자금을 빌려 30% 추가로 국고채를 매수한다. 같은 금리 하락 국면에서 투자 규모를 늘려 수익을 키우는 구조다.
단 TIGER 국고채30년스트립액티브가 투자하는 원금스트립 채권은 같은 만기 채권보다 듀레이션이 길어 높은 가격 변동성에 노출된다. 일반적인 국고채 30년물보다 거래량이 적어, 거래가 제약되면 낮은 가격에 팔아야 해서 손실이 날 수 있다. RISE KIS국고채30년Enhanced는 RP 매도 계약을 활용해 투자 규모를 늘리므로, 시장금리가 오르면 RP 매도 금리도 상승해 비용 부담이 더해져 손실이 확대될 수 있다.
원유선물 ETF는 중동 사태 재격화 조짐에 따른 유가 상승 압력을 고스란히 반영했다. 지정학적 불안이 커지면 공급 차질 우려가 유가를 자극하고, 유가에 연동하는 선물 상품 가격도 함께 오르는 구조다. 6월 말 배럴당 60∼70달러 수준이었던 국제유가는 이달 23일 기준 두바이유 111.68 달러, 브렌트유 116.72 달러, 서부텍사스산원유(WTI) 103.27 달러에 마감됐다.
원유선물 ETF를 이해하려면 먼저 롤오버라는 개념을 알아야 한다. 선물은 정해진 날에 거래가 끝나는 만기가 있는 계약이다. 그래서 만기가 돌아온 계약은 정산하고 다음 만기 계약으로 투자를 옮겨야 한다. 이렇게 포지션을 넘기는 것이 롤오버다. 원유선물 ETF는 이 과정을 계속 되풀이하며 운용된다.
미래에셋자산운용의 TIGER 원유선물Enhanced(H)는 WTI 선물 가격을 추종하면서 시장 상황에 맞춰 유연하게 롤오버해 손실을 최소화하는 전략을 쓴다. 이를테면 지금 계약과 다음달 계약의 가격 차이가 작으면 바로 다음달 계약으로 옮기고, 차이가 크면 그해 또는 다음해 12월 계약으로 건너뛴다.
이와 달리 삼성자산운용의 KODEX WTI원유선물(H)은 가격 차이와 상관없이 가장 먼저 만기가 돌아오는 바로 다음달 계약으로 롤오버해 원유의 단기 가격 변동을 민감하게 반영한다. 이름에 붙은 (H)는 환헤지를 한다는 뜻으로 두 상품 모두 현 시점에서 미래 환율을 고정해 환율 변동에 따른 손익을 줄인다.