분기 매출 4310억원 최대…일반약 27.2% 성장
원가·판관비 늘며 영업이익률 8.7%→8.1%
비티젠 수주 506억원…합병 후 효율 개선 주목
원가·판관비 늘며 영업이익률 8.7%→8.1%
비티젠 수주 506억원…합병 후 효율 개선 주목
|
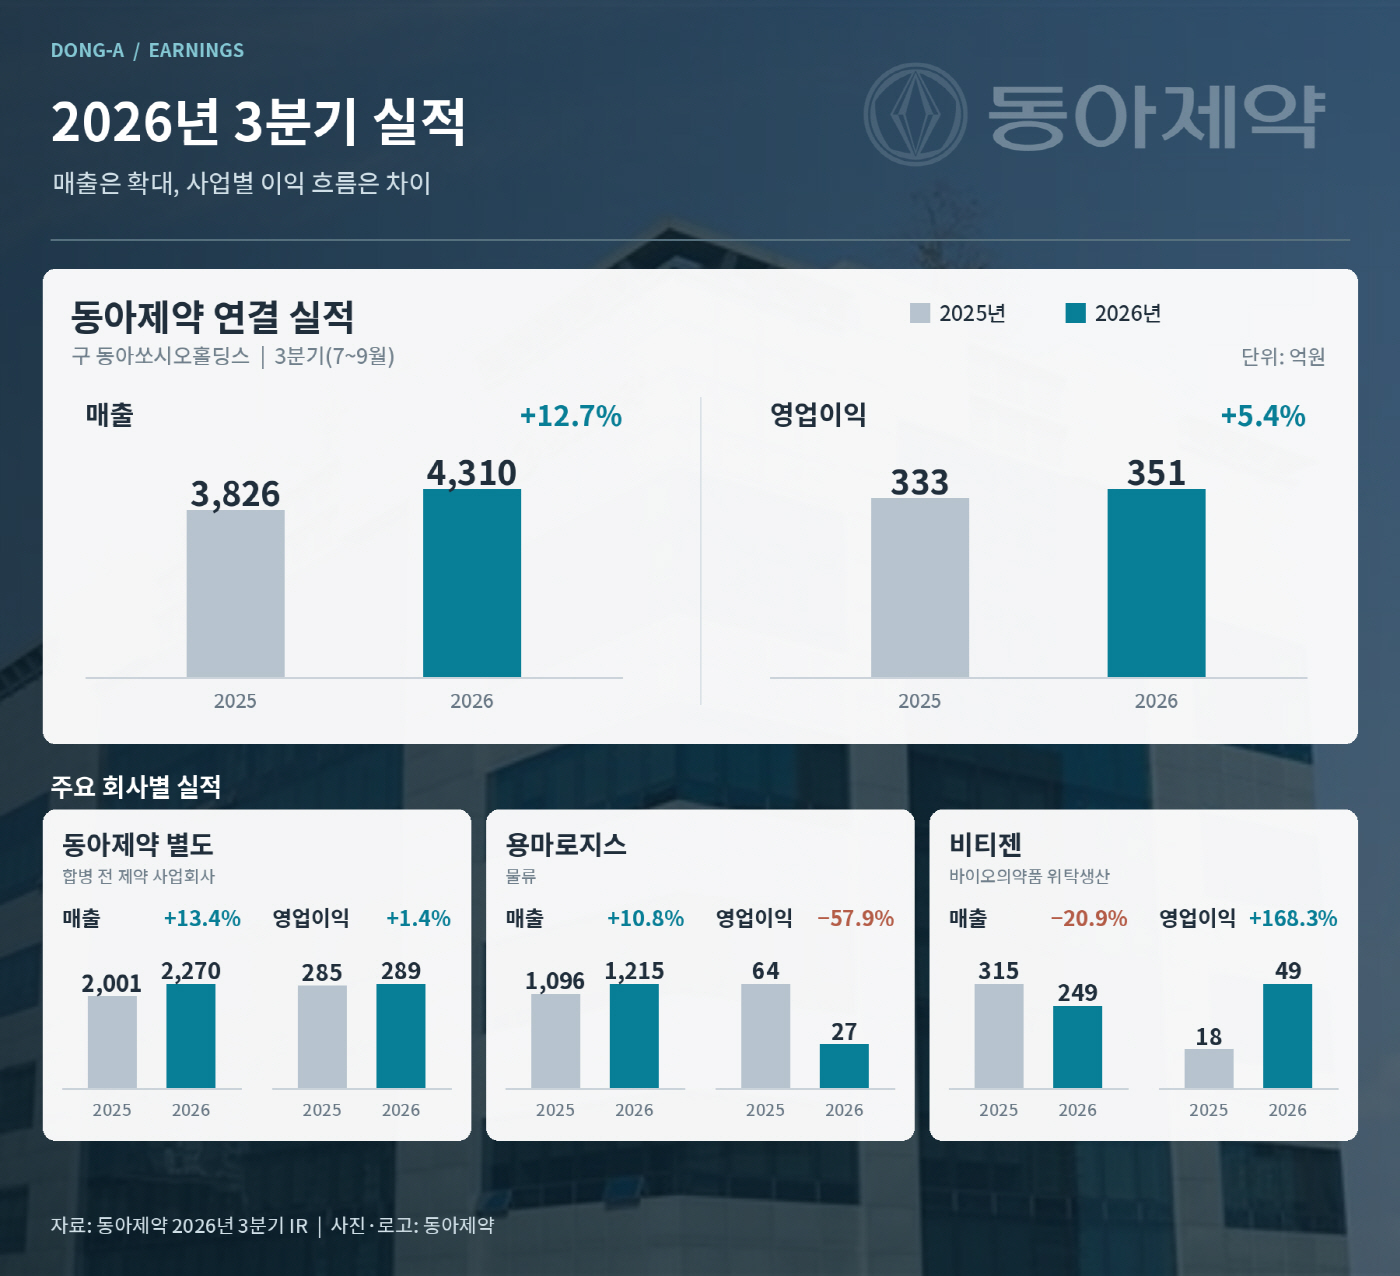
27일 금융감독원에 따르면 동아제약의 올해 3분기 연결 매출은 4310억원, 영업이익은 351억원으로 전년 동기 대비 각각 12.7%, 5.4% 증가했다. 전분기 처음으로 매출 4000억원을 넘어선 데 이어 분기 최대 기록을 다시 썼다. 다만 매출원가와 판매관리비가 매출 증가율을 웃돌면서 영업이익률은 전년 동기 8.7%에서 8.1%로 낮아졌다. 이번 실적은 합병 이전 동아쏘시오홀딩스의 연결 실적을 기준으로 집계됐다.
외형 확대의 중심은 일반의약품 사업이었다. 합병 전 사업회사인 동아제약의 3분기 별도 매출은 2270억원으로 전년 동기 대비 13.4% 증가했다. 이 가운데 일반의약품 매출은 726억원으로 27.2% 늘었다. 동아제약 별도 매출 증가분 269억원 중 일반의약품 증가분이 155억원으로 약 58%를 차지했다.
피부외용제 성장과 브랜드 제품군 확대, 오펠라 브랜드 4종 신규 도입 등이 일반의약품 매출을 끌어올렸다. 박카스와 건강기능식품 등을 포함한 HTC 부문 매출 증가율이 각각 2.5%, 2.0%에 그친 가운데 일반의약품이 성장 폭을 넓힌 셈이다. 더마화장품 매출도 82억원으로 36.6% 늘었다.
다만 제품군 확대가 이익 증가로 이어지는 정도는 제한적이었다. 동아제약 별도 영업이익은 289억원으로 1.4% 증가하는 데 그쳤다. 회사는 원자재비 상승과 글로벌 의약품 도입으로 원가율이 높아졌고, 광고·마케팅비도 늘었다고 설명했다. 실제 별도 기준 3분기 원가율은 49.7%에서 50.5%, 판관비율은 36.1%에서 36.8%로 상승했다. 영업이익률도 14.3%에서 12.7%로 1.6%포인트 하락했다.
물류 자회사 용마로지스 역시 매출 확대에도 비용 상승의 영향을 받았다. 기존 화주 물량 증가와 신규 화주 확보로 매출은 10.8% 증가한 1215억원을 기록했지만, 영업이익은 57.9% 감소한 27억원에 그쳤다. 유류비와 물류 부자재비 상승으로 원가율이 높아진 영향이다. 판관비 감소에도 원가 증가를 상쇄하지 못하면서 영업이익률은 5.8%에서 2.2%로 하락했다.
반면 바이오의약품 위탁생산(CMO) 자회사 비티젠은 매출 감소에도 이익을 늘렸다. 상업화 품목 출하가 이연되면서 매출은 20.9% 감소한 249억원을 기록했지만, 영업이익은 168.3% 증가한 49억원으로 집계됐다. 해당 분기 출하 품목의 단가 상승으로 원가율이 낮아진 결과다. 영업이익률은 5.8%에서 19.8%로 높아져 제약·물류 부문의 수익성 둔화를 일부 보완했다.
비티젠은 올해 공시 기준 5건, 총 506억원 규모의 위탁생산 계약을 체결하며 향후 생산 물량 확보에도 나섰다. 지난 8월 약 137억원, 이달 135억원 규모의 계약을 잇달아 체결했다. 다만 계약별 공급 일정이 달라 수주 금액이 모두 올해 매출에 반영되는 것은 아니다.
증권가에서는 동아제약의 올해 연간 매출이 1조6005억원, 영업이익이 1145억원으로 전년 대비 각각 11.9%, 17.1% 늘며 두 자릿수 성장을 이어갈 것으로 전망하고 있다. 3분기 누적 매출은 1조1944억원으로, 해당 전망치에 도달하려면 4분기 약 4061억원의 매출이 필요하다. 연간 실적의 변수는 박카스 비수기 영향을 일반의약품 성장과 비티젠의 이연 물량 출하가 얼마나 보완하느냐가 될 것으로 분석된다.
중장기적으로는 합병 이후 운영 효율 개선과 자회사 투자 성과가 관건이다. 동아쏘시오홀딩스는 이달 1일 기존 동아제약을 흡수합병한 뒤 사명을 동아제약으로 변경했다. 제약 사업의 현금을 직접 운용할 수 있게 된 만큼 이를 경쟁력 강화로 연결하는 것이 과제다. 비티젠은 1090억원을 투자해 생산시설 확장에 나섰으며, 이를 통해 원료의약품(DS) 연간 생산 배치 능력을 44%, 완제의약품(DP) 생산 배치 능력을 170% 확대할 계획이다. 용마로지스도 안성 신허브센터 건립과 정온 물류 인프라 고도화를 추진하고 있다.