케이캡 국내 매출 15%↓·수출 113%↑
ETC 영업익 9.5% 감소…H&B 손실 31억 축소
P-CAB 시장점유율 33.8%…해외 판로 확대
ETC 영업익 9.5% 감소…H&B 손실 31억 축소
P-CAB 시장점유율 33.8%…해외 판로 확대
|
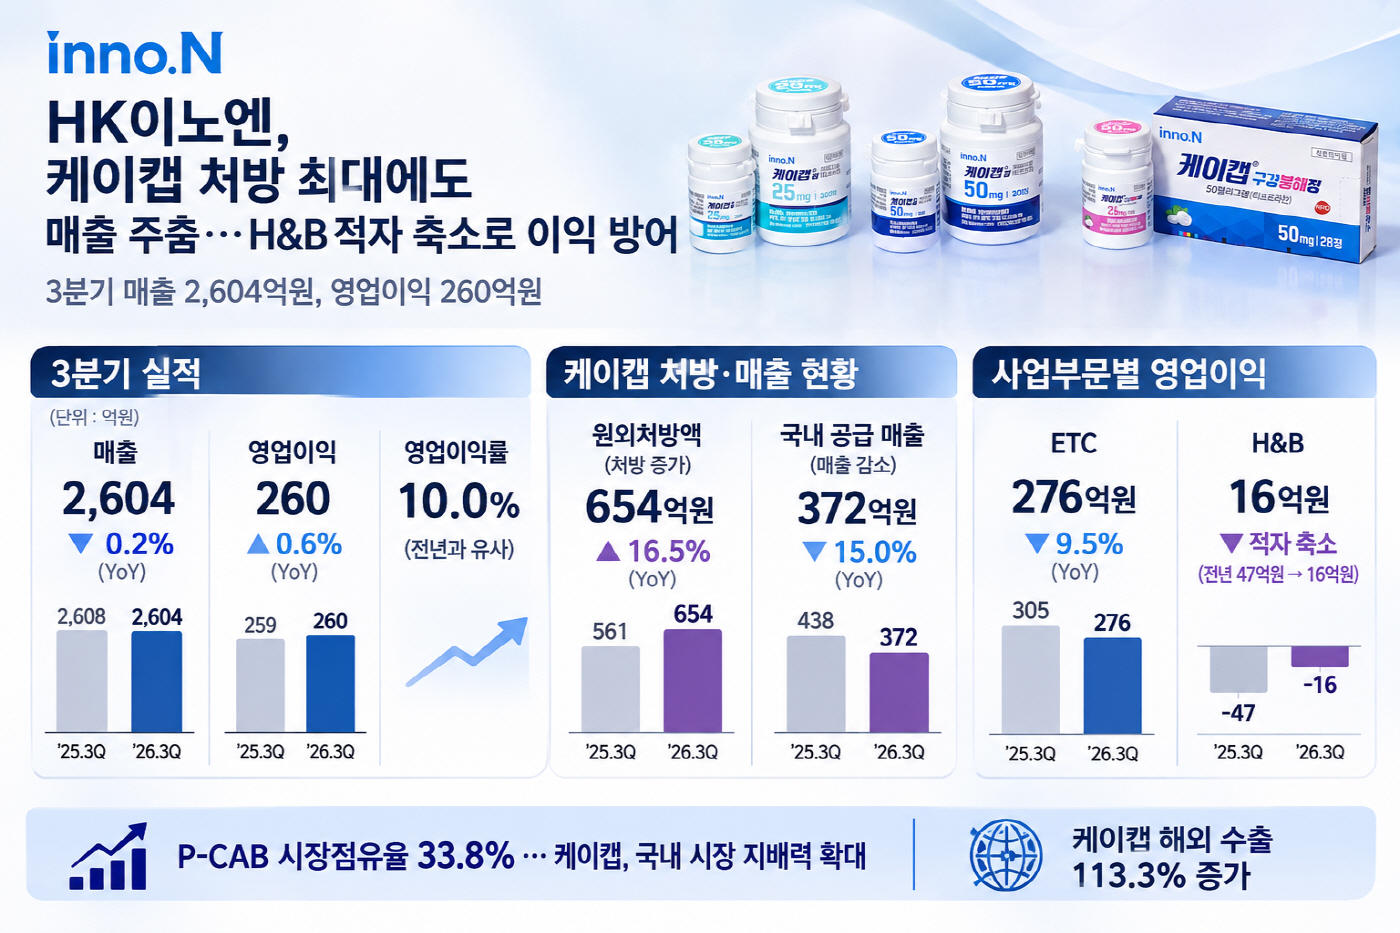
28일 금융감독원 전자공시시스템에 따르면 HK이노엔은 올해 3분기 연결기준 매출 2604억원, 영업이익 260억원을 기록했다. 전년 동기 대비 매출은 0.2% 감소했지만 영업이익은 0.6% 증가했다. 영업이익률은 10.0%로 지난해 같은 기간 9.9%와 비슷한 수준을 유지했다. 당기순이익은 196억원으로 5.6% 늘었다. 다만 직전 분기와 비교하면 매출은 2.6%, 영업이익은 13.3% 감소했다.
주력 제품인 케이캡은 역대 최대 처방 실적에도 국내 매출이 일시 감소했다. 의약품 시장조사기관 유비스트에 따르면 3분기 케이캡의 원외처방액은 654억원으로 전년 동기 대비 16.5% 증가했다. 반면 국내 공급 매출은 372억원으로 15.0% 줄었다. 국내 유통 재고 수준을 조정하기 위해 출고량을 조절한 데다, 올해 1분기부터 사용량 연동 약가환급금의 회계처리 방식이 비용 인식에서 매출 차감으로 변경된 영향이다.
케이캡의 처방 증가는 치료제 시장의 구조 변화와도 맞물려 있다. HK이노엔에 따르면 국내 소화성궤양용제 시장에서 케이캡이 속한 P-CAB 계열의 점유율은 지난해 3분기 25.6%에서 올해 3분기 33.8%로 상승했다. 같은 기간 기존 PPI 계열의 점유율은 50.8%에서 45.6%로 하락했다. 다만 P-CAB 시장 확대가 곧바로 HK이노엔의 매출 증가로 이어지지는 않은 모습이다.
국내 매출이 감소한 가운데 해외 완제품 수출은 성장세를 이어갔다. 3분기 케이캡 수출액은 56억원으로 전년 동기 대비 113.3% 증가했다. 지난해 3분기 26억원에서 두 배 이상 늘어난 것으로, 최근 5개 분기 중 가장 높은 수준이다. 현재 케이캡은 55개국과 계약을 체결했으며, 국내를 포함한 22개국에서 출시됐다. 이 가운데 완제품 수출 국가는 20개국이다.
다만 수출액이 케이캡 전체 매출 428억원에서 차지하는 비중은 약 13%로, 아직 국내 매출 의존도가 높은 편이다. 회사는 완제품 수출 증가와 글로벌 로열티 수익이 영업이익에 기여했다고 설명했다. 향후 해외 출시국 확대가 실제 매출 증가로 얼마나 이어질지가 관건이다.
사업부문별로는 실적 흐름이 엇갈렸다. ETC 부문의 3분기 매출은 2397억원, 영업이익은 276억원으로 전년 동기 대비 각각 2.4%, 9.5% 감소했다. 케이캡 국내 출고량 조절 외에도 당뇨·신장 부문에서 직듀오 제휴 판매가 종료되면서 해당 매출이 22.7% 줄어든 영향이 있었다. 반면 수액제와 순환기계 매출은 각각 4.4%, 3.0% 증가했다.
H&B 부문은 외형 성장과 함께 적자 규모를 줄였다. 3분기 매출은 206억원으로 전년 동기 대비 36.3% 증가했다. 주력 제품인 컨디션 매출은 133억원으로 27.8% 늘었으며, 지난해 하절기 리콜 영향을 받았던 기타 음료 제품군도 회복세를 보였다. 다만 신규 광고모델을 활용한 마케팅 비용이 이어지면서 16억원의 영업손실을 기록했다.
주목할 부분은 H&B 부문의 적자 축소 폭이다. 지난해 3분기 47억원이었던 영업손실이 올해 16억원으로 줄면서 31억원 개선됐다. 같은 기간 ETC 부문의 영업이익은 305억원에서 276억원으로 29억원 감소했다. 전문의약품 사업의 이익 감소분을 H&B 사업의 손실 축소가 상당 부분 상쇄하면서 회사 전체 영업이익이 전년 수준을 유지한 셈이다.
향후 실적은 케이캡의 국내 출고 정상화와 해외 사업 확대에 영향을 받을 전망이다. 미국에서는 현지 파트너사 세벨라가 지난 1월 케이캡의 신약허가신청(NDA)을 제출했으며, 현재 허가 심사가 진행 중이다. 유럽 판권 계약도 향후 해외 사업 확대의 변수로 꼽힌다.
정유경 신영증권 연구원은 "내년 상반기 케이캡 미국 허가, 유럽 판권 계약 체결, 추가 전문의약품 품목 도입 등이 주가 상승의 모멘텀이 될 전망"이라고 분석했다.