|
6일 국회 국토교통위원회 소속 강대식 국민의힘 의원이 한국토지주택공사(LH)로부터 제출받은 자료에 따르면 지난해 LH 착공 계획에 반영됐던 공공주택 사업 가운데 수요 부족을 이유로 실제 착공하지 못한 사업은 14곳으로 집계됐다.
해당 사업은 울산 다운2 A-3·B-7, 충북 증평내성·괴산미니복합타운 A3, 충남 석문국가산단 B-3·장항국가생태산업 B1·홍성남장·공주월송 A-1·아산온양, 전북 군산신역세권 B-1, 경북 구미혁신 B-2, 대구 성당 A, 경남 양산사송 A-3·김해진례 B2 등이다. 14개 사업장 모두 수도권을 제외한 지역에 위치했다.
공급 규모는 공공분양 1689가구를 포함해 일반형과 통합공공임대 등을 합쳐 총 7346가구에 달한다.
문제는 지난해 착공이 미뤄진 사업들의 상당수가 올해에도 사업 추진 시점을 잡지 못하고 있다는 점이다. 14개 사업 중 올해 착공 계획에 다시 포함된 곳은 3곳에 불과했다. 이 가운데 울산 다운2 B-7과 괴산미니복합타운 A3 등 2곳은 실제 착공 시점을 내년 이후로 제시했다.
LH는 사업지의 주택 수요뿐 아니라 해당 지역과 인근 지역의 미분양·공실 현황 등 주택시장 여건을 종합적으로 살펴 착공 여부를 판단하고 있다고 설명했다.
올해 LH가 계획한 비수도권 공공주택 착공 물량은 5477가구다. 지역별로는 대구가 1394가구로 가장 많았으며 경북 1025가구, 충남 860가구, 울산 494가구 등이 뒤를 이었다. 부산과 대전은 올해 착공 계획 물량이 없다.
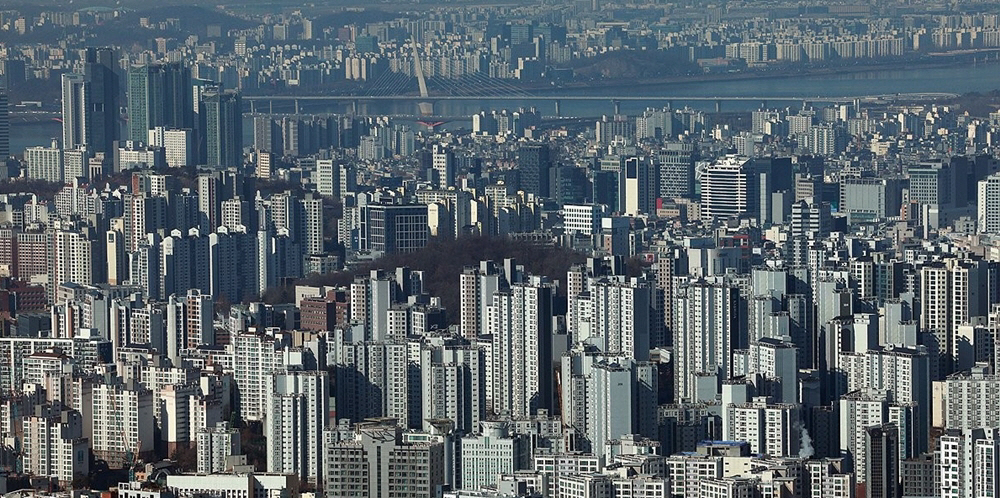
반면 수도권은 주택 공급 부족에 대한 우려가 커지고 있다. 수도권 아파트 착공 물량은 2022년 13만6000가구, 2023년 10만8000가구, 2024년 15만가구, 지난해 15만3000가구에 그쳤다. 최근 10년 평균인 18만5000가구를 매년 크게 밑도는 수준이다.
수도권에서는 착공 감소가 향후 입주 물량 부족으로 이어질 가능성이 큰 반면 비수도권에서는 수요 부족으로 계획된 공공주택조차 착공이 지연되는 등 지역별 주택시장 여건에 따른 공급 전략이 필요하다는 지적이 나온다.